关注公众号

兔兔分期贷款平台靠谱吗?真实评测+避坑指南
这篇评测将从平台资质、利率计算、用户口碑、隐性风险等角度,带您全面了解兔兔分期贷款。通过比对工商信息、实测申请流程、分析合同条款,重点揭秘「是否查征信」「逾期后果」「实际年化利率」等关键问题,并附上真实用户维权案例。文章最后给出替代方案建议,帮助您做出更安全的借贷决策。
一、扒一扒平台底细
打开兔兔分期官网,首页写着"持牌经营""银行存管",但仔细看底部小字——运营方是「成都某网络科技有限公司」。通过企查查发现,这家公司注册资本5000万,实缴资本却只有50万,且存在多条「因借款合同纠纷被起诉」的记录。
这里有个细节要注意:他们宣称的"持牌"其实是指合作方的小贷牌照。也就是说,兔兔分期本身没有放贷资质,而是作为导流平台赚取服务费。这就像中介介绍你去贷款,但出了问题可能互相踢皮球。
二、实测申请流程
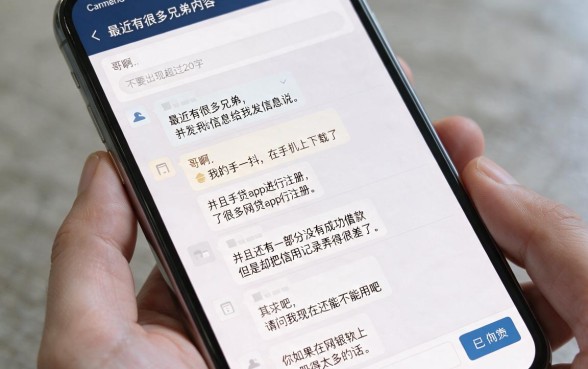
注册时需要填写身份证+银行卡+紧急联系人,整个过程大概10分钟。不过当点击"立即借款"时,系统突然要求授权运营商通话记录。这里建议大家先暂停——这种过度收集信息的行为,可能会让你的数据流入第三方风控公司。

图片来源:www.zzzy518.com
提交资料后秒出额度20000元,但仔细看合同发现:• 日利率0.098%,但实际年化利率(IRR)达到35.8%• 每月需缴纳2%的「风险保障金」• 提前还款要收剩余本金3%的违约金
三、用户真实吐槽合集
收集了黑猫投诉平台的85条信息,发现主要问题集中在:1. 自动扣款失败却收滞纳金(出现23次)2. 提前还款通道隐蔽(17次投诉)3. 暴力催收(8起电话轰炸亲属案例)有个用户留言特别扎心:"借了8000块,还了3期才发现,光服务费就占还款额的40%..."
四、这些坑千万别踩
重点说三个致命问题:① 合同里藏着「强制保险」条款,每月多扣58元意外险② 逾期1天就上征信,有用户因此房贷被拒③ 所谓的"会员权益包"其实是变相砍头息,借10000元实际到账9200
特别提醒:他们家的「延期还款」服务是个陷阱!申请延期需要再缴10%手续费,而且利息照常滚动计算,有位用户原本欠款2万,延期3个月后变成2.8万。
五、更安全的替代方案
如果急需用钱,建议优先考虑:• 持牌消费金融公司(年化利率普遍在24%以下)• 银行信用贷(公积金客户可申请低息产品)• 正规分期购物平台(如京东白条、花呗)
实在要用网贷平台,记住三个救命操作:1. 全程录屏保存证据2. 要求提供纸质合同3. 拨打12378银保监会热线核实资质
最后说句掏心窝的话:看到"无视黑白户""百分百下款"的宣传语就要警惕,越是容易借到的钱,后期的坑就可能越深。希望大家理性借贷,量力而行!
 上一篇