关注公众号

是不是只有特定人群才能在PP网贷平台容易下款,普通人能下款吗
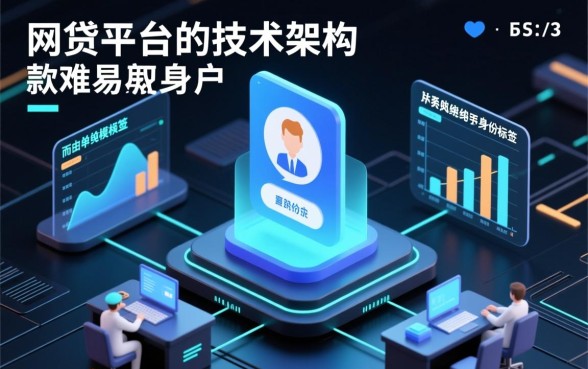
在网贷平台的技术架构中,下款难易度并非单纯取决于用户身份标签,而是由风控模型对多维数据的综合评分决定的,从系统开发的角度来看,所谓的“特定人群”实际上是符合特定风险特征标签的用户集合,很多运营人员或用户会疑惑,是不是只有特定人群才能在PP网贷平台容易下款,通过分析底层代码逻辑与风控引擎的运行机制,我们可以得出结论:系统并不预设特定人群,而是通过实时数据流计算动态筛选出优质用户,开发一套高效的网贷风控系统,核心在于构建精准的用户画像与自动化审批流程。
风控系统的底层逻辑与用户分层
在程序开发层面,网贷平台并不直接识别“公务员”或“企业主”等社会身份,而是将这些身份转化为可量化的数据特征,系统通过API接口接入第三方数据源,对用户进行全方位的画像描绘。
-
数据采集层设计 开发者需要构建高并发的数据采集网关,用于获取用户的征信、消费、行为等数据,这一层通常采用非阻塞I/O模型(如Netty框架)来确保数据获取的实时性。
- 强特征数据:包括央行征信报告、社保公积金缴纳记录、纳税数据等,这些数据权重最高,直接对应所谓的“特定人群”特征,如缴纳公积金通常意味着工作稳定。
- 弱特征数据:包括设备指纹、IP地址、应用列表、操作时长等,这些数据用于反欺诈识别,排除羊毛党与黑产。
-
特征工程实现 原始数据无法直接进入模型,必须经过特征工程处理,在代码实现中,我们需要编写ETL脚本,将离散的数据转化为模型可理解的向量。
- 分箱处理:将连续变量(如收入)离散化,例如将月收入5000-10000元标记为等级A,10000-20000元标记为等级S。
- WOE编码:对分类变量进行证据权重编码,增强模型的预测能力。
- 逻辑回归与决策树:通过算法计算每个特征对违约概率的贡献度,算法可能赋予“社保连续缴纳24个月”极高的正向分值,这就在技术上造就了“特定人群容易下款”的现象。
规则引擎与评分卡模型的构建
为了实现自动化审批,开发团队需要部署规则引擎和评分卡模型,这是判断用户是否符合下款条件的核心模块。
-
规则引擎的开发策略 规则引擎用于执行硬性过滤,即“一票否决”机制,在开发时,通常使用Drools或自研的JSON配置引擎,以便业务人员动态调整规则而无需重新部署代码。
- 准入规则:年龄必须在18-60周岁之间,非高风险行业,非黑名单用户。
- 反欺诈规则:设备ID是否关联欺诈案件,是否在短时间内多次申请多家平台(多头借贷)。
- 核心代码逻辑:
def check_rules(user_data):
    if user_data.age < 18 or user_data.age > 60:
        return False, "年龄不符合准入要求"
    if user_data.in_risk_list:
        return False, "命中黑名单"
    return True, "通过规则校验"
-
评分卡模型部署 通过规则引擎后,系统进入评分卡环节,这是决定额度和利率的关键,开发人员需要将训练好的机器学习模型封装成微服务,提供高可用的RESTful API接口。
- A卡(申请评分卡):用于贷前审批,预测用户的违约概率。
- B卡(行为评分卡):用于贷后管理,监控存量用户的风险变化。
- C卡(催收评分卡):用于预测逾期用户的回收难度。
- 模型输出:系统会计算出一个总分,例如600分以上为通过,550-600分转人工审核,550分以下直接拒绝,高分用户即被定义为“容易下款”的特定人群。
解决“特定人群”偏见的算法优化方案
为了确保平台的公平性与业务增长,开发者在设计系统时,不能仅依赖传统的“特定人群”标签,而应引入更先进的机器学习算法来挖掘潜在的长尾部用户。
-
引入机器学习与深度学习 传统的评分卡基于逻辑回归,对线性关系拟合较好,但难以捕捉复杂的数据模式,开发者可以集成XGBoost、LightGBM或深度神经网络(DNN)。
- 非线性特征挖掘:算法可以发现某些非传统“特定人群”(如自由职业者但现金流极好)其实也是优质客户。
- 自动特征交互:模型自动学习特征之间的组合关系,高学历+低负债”的权重可能高于“普通工作+高资产”。
-
知识图谱在关系风控中的应用 为了打破对单一用户的孤立判断,开发团队可以构建知识图谱系统。
- 关联分析:通过图数据库(如Neo4j)分析用户申请填写的紧急联系人、共借人、公司网络。
- 风险传导:如果用户的社交圈子中存在多个逾期用户,系统会自动调低该用户的评分,即使其个人资质看似属于“特定人群”。
-
冷启动与无监督学习 对于缺乏征信记录的“白户”用户,传统模型往往直接拒绝,开发者应采用半监督学习或聚类算法。
- 聚类分析:将白户用户与已知优质用户的行为特征进行聚类,如果相似度高,则给予试水额度。
- 行为序列分析:分析用户在APP内的浏览路径、填写资料的完整度与速度,以此推断其借款意愿的真实性。
系统架构的高可用与数据安全
在开发此类涉及敏感金融信息的系统时,数据安全与架构稳定性是重中之重。
-
数据加密与脱敏 所有敏感字段(身份证、手机号、银行卡号)必须在数据库层进行AES加密存储,在传输层使用SSL/TLS加密,日志输出时,必须实施严格的掩码处理,防止信息泄露。
-
并发处理与熔断 在网贷高峰期,系统可能面临巨大的流量冲击,开发时需采用微服务架构,并配置Hystrix或Sentinel进行熔断降级。
- 异步审批:使用消息队列(如Kafka、RabbitMQ)将审批请求异步化,避免阻塞主线程。
- 限流策略:对同一IP或设备的频繁请求进行限流,防止恶意攻击。
通过上述程序开发与算法模型的构建,我们可以清晰地看到,网贷平台并非人为地只给特定人群下款,相反,是一套精密、复杂且动态演进的代码系统在背后实时计算每一个人的信用价值,对于开发者而言,优化特征工程、引入先进的机器学习模型以及保障系统的高可用性,是提升平台通过率、打破“特定人群”限制的最佳技术路径。
 上一篇