关注公众号

借贷宝的白条是否真的具备高通过率,细致阐述五个不看征信无视黑白百分百下款网贷平台
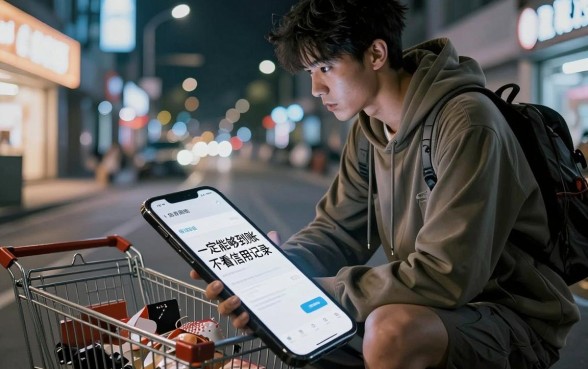
深夜的时候,手机屏幕上显示着亮光的小张望着购物车里的那些心爱的商品,在看到自己的账户余额因为周转不开而显得有些窘迫之后就感到很不安了。很多和他一样需要钱的人会受到“一定能够到账”、“不看信用记录”的诱惑而去寻求最后一根稻草。因此,借贷宝的白条是不是有很高的通过率成为人们在搜索引擎中经常查询的问题之后,就急切地想知道市场上有没有百分之百能放贷的网络贷款公司。“口子”是不是不用看信用报告呢?怎样才能找到一个既可靠又快速到账的途径呢?
在讨论借贷宝白条之前要有一个认识就是:没有一个正规的网络贷款平台会保证百分之百能放款借贷宝是一个比较有名气的社会性借贷平台,“白条”产品或者借条功能主要是依靠熟人之间的社会关系网来完成贷款撮合。“高通过率”主要看借款人有没有在平台上建立良好的信誉记录和出借人是否愿意放款。对需要融资的人来说,不要相信百分之百成功的说法,而应该选择门槛低一些、审核标准宽松一点的正规持牌公司或者合法合规的平台。下面是五种常见的网络贷款类型的具体分析,但是请注意,下面的内容只供参考,并不构成任何保证,网络贷款存在风险,请大家慎重对待自己的借款行为。
首先,关于借贷宝其实它是不直接放款的,而是一个“打欠条”的工具。它的使用条件比较特殊,主要是依靠用户的社交信任来实现的。关于额度上并没有一个固定的数值范围,在借贷双方之间进行商讨之后再决定,并且时间长短也十分自由。用户的评价很两面化,诚信的人觉得它便捷高效、解决燃眉之急;但是不谨慎的话就会出现社会上的压力以及催收方式比较严苛的情况。它的优点就是程序简便,但是缺点也很明显——很容易引起争议,并不是真正意义上的一分钟审批贷款。
另外市场上经常被推荐的是分期消费平台比如趣分期这样的分期购物网站。该类平台提供的消费额度为500-5000元左右。要求比较低一些,一般要进行实名认证以及运营商认证,在此过程中会对用户的信用记录进行查询,但是对于信用不良的情况接受程度比银行高很多。分三期、六期或者十二期到期。用户反映下载的速度很快,可以用来做短时间内的资金周转,但是它的实际年利率比较高,并且一旦出现逾期就会产生很高的违约金。
第三类是小额现金贷平台比如以前比较常见的一些“闪电贷”。这些平台主要宣传的是“秒批”,一般额度不超过一千块钱左右,时间很短,大多只有七天或者十四天。它们宣称自己不需要查看信用报告,但是因为额度很小、风险很低,在大数据风控模型之下可以很快做出决定。只需要带上身份证和银行卡就可以办理了。用户的评价里,“下款快”是最主要的优点,但是“利率高”、“套路多”也都是事实。“以贷养贷”的恶性循环很容易被这样的平台所利用,要引起重视。
第四类是助贷机构类平台这样的平台并不直接放款,而是起着中间人的作用把用户和银行或者消费金融公司联系起来。它们的优点是有很多的资金来源可以供他们使用,并且对于信用度不是很好的客户也可以提供更多的机会。额度范围很大,有几千元、上万元等不同档次。因为资金方的不同而有所区别,但是总体来说,在某个时间段内通过率会比较高一些。用户的评价里有不少借助于助贷平台顺利获得贷款的例子,但是也存在着个人隐私被泄露的风险,在填写授权协议的时候要认真查看一下。
最后要提到的就是有牌照的消费金融公司比如马上消费金融、招联金融等等旗下的小金额产品。尽管它们100%都会查询到你的信用报告,但是相比于银行来说,在风险控制方面更加重视你个人的实际消费情况以及偿还能力,并不只看你是白户还是黑户。额度合适、时间长短都可以。用户认为它很正规合法、利率公开透明,对于有轻微信用问题但是不是“黑名单”的人来说是最优选择之一。优点就是安全合规了,但是催收正规而且严厉,一旦逾期就会被上报到征信系统里去。
知道了这些之后就要做客观的优缺点分析。不查看信用记录或者对黑白色度没有概念的平台,最大的好处就是门槛很低、放款很快,可以应急使用。但是它的缺点也很突出:利息一般都远远超过法律规定的标准,有的还存在“砍头息”现象;风险控制宽松就会导致催收方式比较粗暴;个人隐私得不到保护。注意点,在贷款之前一定要确认好平台是否具有合法资格并且不要被要求缴纳费用之后再进行借贷操作要仔细核算出真实的年化利率以免落入高利贷的圈套中去。
为了让各位读者更清楚地了解,我们把上面的内容进行如下整理用户提问与解答:
1. 问题:有没有完全没有考虑信用记录的网络贷款呢?
从严格的意义上来说,正规持牌机构会去查信用报告。所谓“不看征信”的一般是指小贷公司或者个人借款等非正规渠道,这些渠道的风险很大,并且也不应该去尝试。
2. 问题:如果在借贷宝上打了欠条但是没有还款会怎么样呢?
借贷宝具有法律效力,在借款人不能按时还款的情况下,出借人可以到人民法院提起诉讼,并且该平台会对逾期情况进行公示,对个人的信誉和信用造成很大的影响。
3. 问题:在申请了网贷之后如果被拒绝了,那么过一段时间之后还可以再重新去申请吗?
答案是:建议间隔三个月以上,过于频繁地去申请的话就会把信用报告搞得很乱,从而使得被批准的概率变小。
 上一篇