关注公众号

黑户2026无视征信贷款10万,详细阐述5个不看征信的借钱app
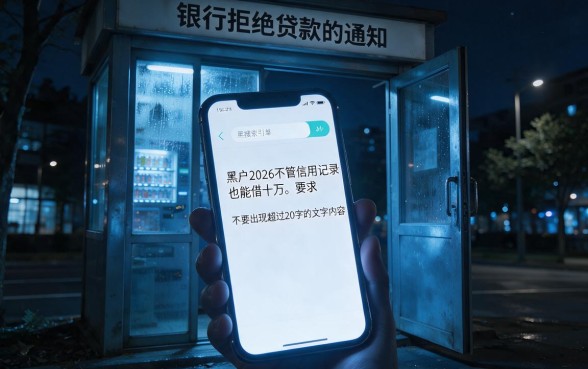
深夜里,阿强的脸庞被手机屏幕上的灯光照亮了,而银行拒绝贷款的通知就像一把冷冰冰的大门一样把他的希望挡在外面。作为信用记录中的“黑名单”人员,在搜索引擎上搜到一个叫作“黑户2026不管信用记录也能借十万元”的信息后,希望能找到一条出路来解决自己的困境。对于有没有不用查征信就能借款的应用程序、能不能贷到十万元以上、这些平台上会不会存在一些隐性的风险等问题进行了一番探讨之后对处于传统风险控制边沿的一些借贷途径进行了分析,并且揭开了它们的秘密。
在金融科技迅速发展的时候,虽然征信记录成为了主要机构的“通行证”,但是并不是唯一的一条路。对信用状况较差的人群来说,“所谓”的“无视征信”并不是完全没有审核,只是有的平台使用了更加灵活的大数据风险控制模型。主要依据用户日常生活中的消费习惯、运营商的数据或者电商平台账号活跃程度来判断是否属于“黑名单”,以此给“黑户”提供了一条资金流通的道路。到2026年仍然存在并且对信用记录没有太高要求而且有贷款功能的五种借款方式如下:
首先,消费金融公司所发行的专为分期而设计的产品值得重视的一个渠道。一般会和某个具体的电商或者实体店进行合作,并且额度大概为五千元到五万之间左右,一些优质的客户可以争取到更高的额度。它的审核标准主要是看用户的购物频率以及收货地址是否稳定。条件比较宽松,只需要完成实名认证并绑定银行卡就可以,在时间上也比较自由,有三个月、六个月和一年三种选择。用户的评价都表示这样的产品下载速度很快,但是实际上的年化利率却比银行贷款要高一些,只适用于短时间内的紧急情况。
其次,助贷平台所对应的信托资金也是一种重要的选择。该类APP并不直接发放贷款,而只是起着中间人作用把用户推荐给对信用记录要求不高的信托公司或者私人借贷者。额度范围很大,有几千元也有十万左右的,但是要申请十万元以上的大额的话一般都需要提供房产证、车贷合同或者是保险单之类的辅助资料。一般为6-24个月。根据用户的反馈来看,这样的平台下款率还可以接受,但是要注意前面提到过的那些费用问题,在正规平台上放款之前是不会收钱的。
第三类是基于社交数据的借贷APP该类产品根据用户通讯录的质量以及社交圈子中的信誉情况来进行风险判断。一般为3000-8万之间,时间比较短,大多为一到六个月左右。它的优点是审批速度非常快,可以做到秒级放款,但是逾期后催收的方式比较严厉。用户的评价很两面化,需要钱的人会称赞它高效快捷,但是对被频繁催债感到厌烦的人就会说要小心使用。
第四类为有牌照的小额贷款公司所发行的速贷。它们都拿到了网络小贷牌照,并且有自己的风控系统,并不是全部依靠央行征信来完成的。额度为一万元以上十万元以下,最长期限是三年六个月。一般情况下申请人的年龄需要在22-55岁之间并且要有固定的工作收入证明。优点就是程序规范、费用公开,但是对申请人的工作单位有一定的限制条件,一些高危行业的人员可能会被拒绝。
最后一类是租赁或者回购的方式的新品。用户把自己名下的电子设备或者汽车等物品作为担保向他人借款,在实质上就是一种以这些物品为抵押进行的贷款行为。根据抵押物的价值不同而定额在十万元以上左右。时间比较自由,可以随时借也可以随时还。用户的评价是这样子的:这种方式对于信用记录几乎没有要求,但是把所有的费用加起来计算出来的年利率可能会很高,只适用于非常需要钱并且拥有财产的人群中。
优缺点分析:最大的好处就是解决掉了黑户“融资难”的问题,放款速度很快而且条件很低。但是缺点也很突出,那就是资金使用的成本很高,年化的利息一般都接近于法律规定的上限,并且一些小型平台存在着信息安全的风险。在选择的时候要考虑到资金的成本和偿还的能力。
注意事项:在申请的过程中千万不要相信所谓的“洗白征信”或者“强行开通额度”的广告,在正规平台上是不会在放款之前就收取工本费和解冻费的。并且要按期还清贷款,否则会受到暴力催债以及被列入网络信用黑名单的影响而无法再获得新的贷款。
问题和答案:
1. 问题:这些应用程序是不是完全没有考虑信用记录呢?
答案是并不是完全不管,只是不再查看央行征信报告了,而主要是看互联网大数据信用分的情况,在此情况下即使有逾期记录的人也还有机会获得贷款。
2. 问:申请10万元额度要满足哪些条件?
答案是只用信用来申请10万元比较困难,一般要由申请人提供社保缴纳记录、公积金数据或者名下的车辆、房产等资产作为担保。
3. 利息是多少呢?
答:年化利率一般为10%-24%,有的产品会收取一定的服务费用,所以总的年化收益率可能会比较高一些,具体的请看借款合同上所显示的内容。
 上一篇