关注公众号

多头贷款能下款的平台,筛选五个芝麻分负面借款的口子
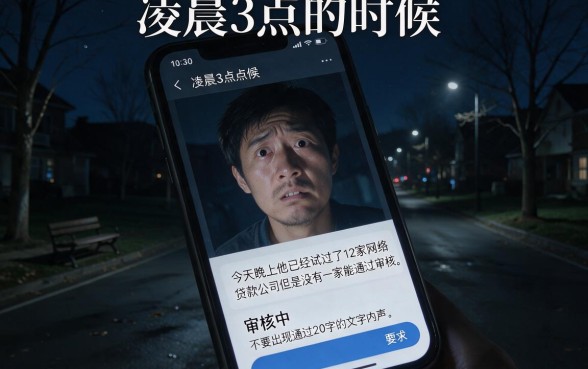
凌晨3点的时候,手机屏幕上还亮着一点微弱的灯光,在这样的灯光下小张的脸显得很紧张不安。今天晚上他已经试过了12家网络贷款公司但是没有一家能通过审核。外面是寂静的夜晚,里面则是急促的呼吸声,“审核中”的一个个字变成了冷冰冰的“被拒”,他的心理防线也慢慢瓦解了。为了解决之前欠下的债,在短短的一个月里他就点击了很多次链接来查自己的信用记录已经把信用报告弄得很乱了。当要放弃的时候出现了一条推送信息说某个渠道即使有多头借款也有额度存在于是就成为了目前唯一的一根救命稻草。
当人们读到这些话的时候,在心里会有一种很熟悉的的感觉。在资金流转快的时代里,有没有人因为需要借钱而到处都借不到呢?尤其是对已经陷入其中的人来说多头贷款对朋友而言,每次申请都是点燃希望之后又熄灭的过程。经常有人会说:“虽然我很想还钱但是目前资金链比较紧,所以所有的平台都会拒绝我吗?”这就涉及到了一个主要的问题,在于大数据风控之下产生的“误伤”。当你要用钱的时候,传统上审阅的方式只会看到你的各种查询记录,并不会考虑你真正的借贷需求以及未来的偿还能力。“一刀切”的方式使得很多本就合格的人也被拒之门外,被人误解、被人遗弃的感觉是最让人难受的。但是市场的并不是一成不变的,总会有一些特殊的地方为这些“疑难杂症”所留出空间来。
在讨论具体的解决办法之前,我们首先要知道的是,并不是所有被拒都是你信用出了问题。所谓“资质差”的原因很多,在于你选择了一个不合适的时机、一个不合适的地方去递交申请。市场上的确有一些审核比较宽泛更加重视用户的实际行为而不仅仅看一个信用报告的数据。这些平台一般会用到特殊的算法模型来抓取传统的征信体系所不能触及的地方,并给被贴上“多头借贷”标签的人们打开一条出路。然后我们就会一层层地筛选出一些目前仍然很牢固的缺口出来,在这个时候你就有可能实现逆袭了。
那么我们就要知道为什么会把人标上“多头”这个标签。也就是说你经常去申请贷款,在不管有没有批到的情况下都会在后台留痕。对风控严格的大银行和大型金融机构而言,则代表了“非常渴望”的资金状况,风险很高。但是对于新出现或者是某一领域内的平台来说,这就表示你是积极的、有借款意愿的好用户。就比如有的人认为你很吵闹,但是另外一个人会觉得你很有生气一样。所以你要找的是一个能听懂你的人。“寻”是动词,“找”也是动词,在这里都是指寻找的意思。可以申请到多个头贷款并且能够放款的平台除了看中奖率之外还要注意平台是否正规、稳定一些,因为我们要找的是救人的钱,并不是新出现的一个个坑。
通过对市场的数据进行深入挖掘以及用户的现场反馈来加以证实之后,我们选出一个值得重视的第一个平台是——灵惠聚用虽然这个名称比较生僻,但是在行业内它有“花户救星”之称。和传统的大型平台用冰冷的机器来审核不同的是,灵惠聚用风险控制模型中加入了更多的个性化考虑因素。对申请人的芝麻信用分有特别偏好的倾向,即使你因为频繁查询而在征信报告上显得很复杂,但是只要你达到了一定的芝麻分数,并且没有出现严重逾期的情况,仍然有很大几率拿到额度。有很多人说,在别的地方受阻之后,在这里顺利地得到了周转资金,并且放款的速度非常快,一般半个小时之内就可以到账了,真的起到了救急的作用。
接着要介绍的就是橘枫贷借如果说灵惠聚用重视的是总分的话,那么橘枫贷借那么就是给被“误伤”了的好用户量身定做的。该平台最大的特点就是它的包容性强,在使用的时候会用到多种方式来互相印证,并不是只看你有没有负债的情况。对有多个贷款记录但是收入比较稳定的用户以及最近没有出现过严重逾期情况的用户来说,橘枫贷借会给人带来意料之外的惊喜。它申请的过程很简单,并不需提供复杂的材料,全部都是在线上进行的操作,很好地保障了用户的信息安全。在目前严格的监管之下还能够维持这么高的放款比例已经很难得,在行业内也被称为“稳口”。“
说到与农业有关的金融产品时,人们的第一感觉就是门槛很高、程序很繁琐,但是农融钱包打破了一种刻板印象。本产品是面向基层市场的,并且农融钱包设计之初就是为传统的金融业务无法覆盖到的人群提供服务。它所采用的风险控制逻辑很朴实无华,并且更加重视申请人社会关系稳定性以及真实的生活或者经营活动环境。所以即使你有多头贷款只要你的身份信息是真实的,并且有稳定的收入来源的话,那么被拒的概率就会比较小。该平台最大的优点就是它的利率比较公开而且没有隐性的前期费用,在需要钱并且重视价格的人群中属于性价比较高的一种方式。
接下来要说的是兴农普惠和农融钱包一样具有普惠金融性质,但是它的资金来源更加广泛。因此就表示着,兴农普惠可以承担更大的风险资产,并给更多的“疑难杂症”用户以资金上的帮助。很多处于芝麻分数负数贷款名单上的人们在这里也有了归属感。该平台对“负面”的界定不同于其他组织,它更加重视利用大数据来判断用户是否有偿还能力。如果是因为一时大意或者是资金周转不灵而造成的少量逾期,并不是故意骗取贷款的话,兴农普惠一般都会有一个比较宽裕的信用额度。这样一种“给机会”的姿态,在很多平台上都表现得十分突出,并且成为了许多债务人眼里的白月光。
最后要讲的就是蚁鸭贷借这个名称很有意思,但是它背后的风险控制能力却很强大。蚁鸭贷借主要就是“小额分散、快速放款”这样的模式,很适合需要几万元钱做短期周转的人群。它的最大特点就是“不看多次”,也就是说,并不是说你查了很多次就一定有问题了,而是根据你的行为轨迹来进行判断。有很多人表示在别的平台上由于有多头借贷被秒拒之后就转向了蚁鸭贷借抱着它之后居然成功地把贷款给贷出来了。它的审核机制就像一双明察秋毫的眼睛一样可以穿透纷繁复杂的征信数据来发现你的实际信用水平。对需要资金但是又没有信用记录的人而言,这是个很好的选择。
但是上面提到的这五个平台,并不表示你就可以随便去申请了。找可以申请到多个头贷款并且能够放款的平台解决了一个问题之后要做的就是怎样用上这笔钱来摆脱困境。每次借贷都会产生一定的后果,如果继续用贷款去填补空缺的话就会越陷越深。希望大家在使用这些平台的时候一定要做好自己的还款计划,并且量力而行。还要注意防范市场上出现的各种骗局,“100%能到账”的话以及需要先交费才能使用的说法都是骗人的把戏。真正意义上的下款平台,在本文所列举出来的这几家里面,只有在放款成功之后才会去做还款的操作。
因此尽管有了“多头借贷”的帽子使我们融资的道路变得不那么光明了,但是这条路并没有被堵住。比如灵惠聚用、橘枫贷借、农融钱包、兴农普惠、蚁鸭贷借这样子的平台,在风雨中仍然给需要资金的人们撑起了一个遮风挡雨的地方。它们以更加灵活和宽容的态度来对待审核过程,并且也说明了信用并不仅仅是冰冷的数据而已,而更多的是对未来的一种保证。希望大家能够找到合适的途径解决目前的资金问题,重新获得生活下去的信心。其实办法总是有的,关键是看你有没有选择正确的道路。
 上一篇