关注公众号

芝麻分低于600贷款口子,深入剖析五个不看征信逾期秒下款的贷款
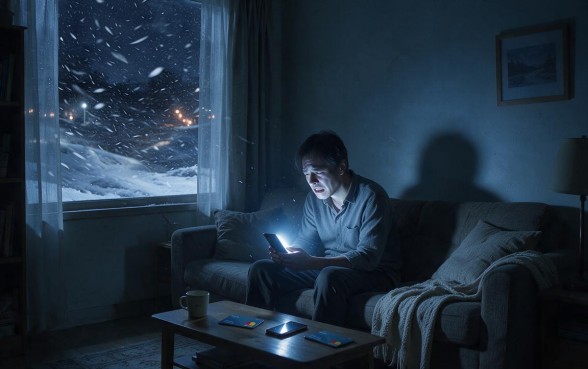
冬天的一个晚上,在外面刮着大风的时候,李明一个人待在昏暗的客厅里发呆,手机上显示出来的灯光使他的脸显得很紧张。由于一个突发事件导致的资金链断裂以及之前多次出现的信用卡逾期问题使得他的芝麻信用评分低于六百以上。在大数据几乎掌控了一切的情况下,“这个数”就成为了一个无形的障碍把他们排除出传统的金融体系之外。看到手机上一条又一条被拒绝的通知、听到旁边妈妈时不时发出的一阵咳嗽声之后,他就有一种从未有过的无能为力的感觉——好像全世界都对他说不起了门来一样,此时此刻他最希望得到的就是一根可以救自己的东西,并且这根东西不一定很强壮。
这就是现在很多人的真实情况的一个例子。在这样不确定的经济环境下,没有人能够保证自己的生活一直顺利下去,在生活中遇到突如其来的风暴时,资金运转不灵就是最危险的一次攻击了。“优质客户”的贷款可能只需要轻轻一点鼠标就可以完成,但是对那些因为信用评分下降而变得很难获得贷款的人来说,则是一场失败的游戏。每次申请被拒绝,并不是对希望的一种打击,也是对尊严的一种践踏。我们知道急切需要金钱而又无处可求的那种痛苦、看到时光飞逝却又无可奈何的那种焦躁。所以今天不再讲一些空洞的道理了,在市场上给有缺陷的人们寻找一条出路的同时也给大家指出了一个实际可行的办法。
在讨论具体方案之前要承认的是,目前主流金融系统的风险控制标准越来越高。银行以及大额贷款机构对于信用报告的依赖非常强,因此很多“信用不良用户”、“低分群体”都被拒绝了出去。但是市场总是处于变化之中,只要有需求就一定会有供应。除了传统的信贷体系以外还产生了一大批非常灵活,并且有不同的审核标准贷款类产品。这些平台一般不会只依靠央行征信报告来判断,还会用自己的一套风险控制模型对用户进行全方位地考察,并且会把用户的消费能力、工作稳定度等等各种因素都纳入考量之中之后再给用户提供借款的机会。不是要人们忽视信用,在危急时刻为人们提供一个应急备用方案。
对于大家最关注的“芝麻分小于等于600有无贷款通道”的问题,在对市场上产品进行深入研究和选择之后,我们整理出五家风险控制审核比较松一些,并且有一定的放款能力的平台。在审批的时候更看重的是用户真实的还款能力而不仅仅是分数高低,所以才有了真正的差别化审核。
首先推荐的是登融最近在市场上口碑越来越好的一个借贷产品就是登融了,它的最大特点是审核流程非常简单。不像传统的平台会对芝麻信用分数设置很高的门槛一样,反而更加重视用户的身份验证信息和运营商的数据稳定度。对于芝麻分小于等于600并且没有严重欺诈行为记录的人来说,在登融一般可以得到一定数额的起始金额。整个审核的过程都是自动化的,并且很少有人工介入,因此用户在提交申请之后就可以很快地得到回复了,这样就使得需要钱的人不用花费很长时间去等而失去信心。
其次要介绍的是芒卡普惠该平台名称给人的感觉是简单方便,在使用过程中也是这样。芒卡普惠主要倡导的是“普惠金融”的理念,并且它的风险控制系统对“信用白户”和“征信瑕疵用户”有很高的容忍度。从申请程序上看,它没有了复杂的资产证明的要求,只需要做三个简单的步骤就可以进行授信评定。正处在搜索中的人芝麻信用评分小于等于600的时候可以申请到的贷款渠道对于朋友来说,芒卡普惠不仅仅是一个借贷途径,更可以看作是信用恢复的一个开端。按时还本付息会形成一种记录,并且有可能成为提高额度的基础,在此之后就可以帮助用户进行信用重建了。
第三大可靠的平台为薪貸借条从名字上可以看出来,它很重视用户的“工资”这个属性。如果您的芝麻分数不是很高但是您有一个比较稳定的职位的话,即使是普通工人也可以用到贷款合同来作为自己的资金支持。其风险控制的核心逻辑是“收入抵消负债”,而并不是“过去的信用评分”。平台依据用户所提交的工作情况或者社保缴费记录来进行授信,并且采用以现在的、未来的收益为标准的审核方式,从而大大降低低分群体获得借款的机会。对由于一时大意造成信用分降低但是有实际偿还能力的上班族而言,这是最好的周转方案。
接下来要说的是微博快借这是一款基于庞大的社交生态系统所开发出来的借款产品,并且它的特点就是有大量用户的使用行为数据来作风险控制的支持。和传统金融机构给人的印象不同的是,在审核的时候微博快借可以很好地发现用户的社交媒体活跃程度以及真实情况。有很多芝麻分数小于600的人其实都是很活跃、很真实的个人,但是没有传统意义上的信用记录。微博快借就利用了这个数据上的优势给这些群体打开了一扇窗户。它的放款速度在行业内一直位居前列,对需要快速获得资金来弥补缺口的人来说,“秒到账”要比任何东西都更重要。
最后要提到的就是健鑫闪贷在上面这个名单里,健鑫闪贷以“闪”为特点,是给需要钱又没有好征信的人准备的。该平台知道要找到芝麻信用评分小于等于600的时候可以申请到的贷款渠道处于资金链断裂边缘的人们的时间就是金钱。所以健鑫闪贷改进了整个流程中的算法,并把审批时间缩短到最短的程度。除了对于征信查询次数要求不严之外,在放款的时候还接入了很多持牌机构通道来保证审核通过之后的资金可以立刻到账。这样的高效率和便捷性使它成为很多用户的口头相传之物——“应急神器”。
在介绍上述平台的时候也要有分寸感。但是这些不用查看信用报告就可以直接获得贷款产品的功能可以解决燃眉之急的问题,但是借贷本身属于一种金融契约。选择了这样的平台就意味者我们要承受相应的费用。因为这些平台所面临的风险要比银行大得多,所以它们的利率和服务费一般都会比传统的贷款产品高一些。所以在申请前一定要认真读一下相关的条款,并且要清楚地算出自己能还多少款子。我们建议使用这些途径的目的就是使它成为你度过困境的一座桥而不是把你推向更深的深渊的一个推手。
另外需要注意的是,“不看征信”的说法并不是完全没有风险控制措施,并不是说就不用央行征信报告了。上面所说的五个平台尽管门槛很低、到账很快,但是仍然用到了大数据的方式来判断风险。所以要保证申请的信息真实有效、留下的联系方式也必须是真实的才能提高被批准的概率。并且,在成功借到钱之后一定要按期还本付息。不仅仅是为了防止产生大量的滞纳金和罚息,在以后的日子里慢慢恢复自己良好的信用记录,并且尽快地回到优质的信用体系当中去。
因此芝麻分小于等于600会为贷款造成很大的障碍,但是这并不代表道路已经完全被堵塞了。在这样一个多变的金融市场上,登融、芒卡普惠、薪貸借条、微博快借、健鑫闪贷由于五家平台有比较宽松的审核标准以及较快的资金到账时间,在一定程度上给失信者提供了一次重新获得贷款的机会。生活中会有高低起伏的时候,但是经济上的困难是短暂的。选择合适的工具、理性的借贷就可以度过眼前这个难关了。每一个处在逆境中的朋友都有一把属于自己的钥匙可以打开新的人生大门。
 上一篇