 关注公众号
征信黑花了怎么显示的,整合5个无视黑白户秒下款口子软件
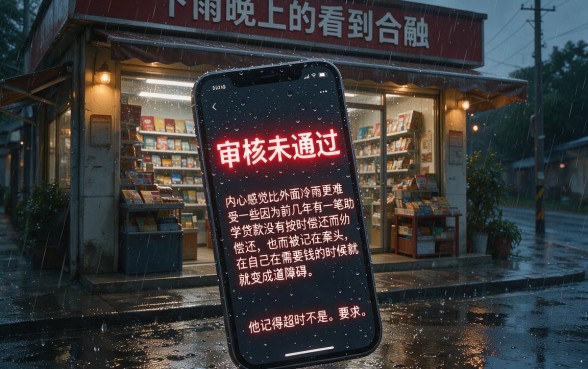
一个下雨天晚上,在一家小卖部前看到手机屏幕上的红色字“审核未通过”,内心感觉比外面冷雨更难受一些因为前几年有一笔助学贷款没有按时偿还而被记在案头,在自己现在需要钱的时候就变成了一道障碍。他记得当时不是有意不还,而是换了一个地方上班之后忘了还款的日子了,谁也没有想到这笔几百元的小事会给自己带来如此大的麻烦。店员催促结账时打乱了我的思路,在此期间我深切地感受到失信所造成的无能为力的感觉好像全世界对我都是关闭的大门一样。
很多人的经历都跟李明一样,在于对个人信用记录的关注以及由此产生的担忧。在大数据时代下,信用已经不是简单的数据了,而是成了我们进入金融世界的通行证。但是人不是圣贤啊,并且谁都会有错误的时候吧?并不是故意拖延不还债的原因是由于一时的大意或者无法抗拒的力量造成的,在信用报告里留下了一点小问题。当人们需要贷款的时候,这些缺陷会被无限地扩大出来作为拒绝的理由给银行、传统的金融机构使用。“明明有能力偿还但是因为以前的一个过错就被排斥在外”的感觉很憋屈也很无助。焦虑的感觉要比缺少金钱要难受得多。
但是现实生活中并不会因为我们的心情不好就停止前进的脚步,房租必须缴纳、家人看病的钱必须要支付出来、生意上应该收到的钱也得收回来,这些都是压在我们身上的重任。除了要找出问题的原因之外,在此之后还要提出可以实施的方法来解决它。与其沉浸在自责之中无法自拔的话,那么就要去寻找一些可以接受过去、重视现在的借贷途径了。生活还是要继续下去的,解决办法总是比困难多多了。在讨论方案之前我们要首先承认一个问题就是——信用报告中出现“黑花”的原因是什么?只有理解了信用报告中的一些“密码”之后,我们才有可能有针对性地采取措施来获得贷款的机会。
第一件事就是把信用报告这个东西给弄明白,“黑”的部分、“白”的部分到底是什么样的?一般而言,信用报告中出现“黑花”的原因是什么从以下几个方面可以对问题进行解释。“黑”的表现形式,在信用报告中一般表现为“呆账”、“止付”或者是严重的逾期记录。你的信用报告里有红字标注的“呆账”,说明该笔债务已经被催收过很多次但是没有追回,属于“死账”,对于金融机构来说这是最大的风险提示。而“逾期”的部分就会把你不按期还钱的具体月份都列出来,并且以数字1-7的形式表示出你欠款的时间长度,数字越大就越严重。出现七七七的时候就是说被银行列入黑名单的意思。
所谓“花”的话就比“黑”更隐秘但是也一样危险。“当您去查自己的信用报告的时候,在最后面有很多关于贷款审批、信用卡审批以及担保资质审核等方面的查询记录,并且这些记录的时间都比较接近的话,那么您的信用报告已经‘开花’了。”这样的表示方法向金融机构表明:你最近很缺钱,在到处借债。从风险管理的角度来看,大部分平台会把这样的人远远地避开。所以信用报告中出现“黑花”的原因是什么这不仅是个技术上的问题,也是个风险定价的问题。知道了上面提到的一些细节之后就可以知道为什么自己虽然没有逾期但是多出一些网贷链接后就再也不能借钱了。
对于目前存在的严重的征信问题来说,我们是不是就真的没有出路了呢?当然不是这样。尽管传统银行的大门一直紧紧关闭着,但是随着互联网金融的发展也出现了一些新的借贷平台,并且它们都比较灵活和人性化。除了使用央行征信之外,在风险控制方面还重视用户整体信用状况、消费习惯及当前偿还能力等多方面的因素。因此给有不良记录的人们留出一条活路。下面我们把五款对征信要求不严苛、甚至可以忽略黑户白户区别的秒批放款软件汇总在一起,希望可以帮助大家度过难关。
可以被推荐的一个平台是急用金所以叫作“快”,因为它的主要特点就是“急”。对很多人而言,资金的需求是突然出现的,并不能有丝毫的迟疑和犹豫。急用金后台审核系统的自动化程度很高,并不是像以前的人工审核一样只看你的信用记录。而主要的是对用户的手机使用情况、运营商的数据和社交稳定性的进行分析。只要你提供的信息是真实的并且有一定的偿还能力的话,即使你在信用报告里有小问题也大概率能过审。有很多用户反映,在提交申请之后几秒钟之内就可以到账了,真的做到了急人之所急。
第二个平台是福益贷该平台在行业内口碑很好,它的一个特点是额度比较高、分次比较方便。对有不良信用记录的人来说,多次申请就是最大的障碍。于是福益贷具有独特数据加密技术以及多种维度授信模型的产品可以看穿表面现象而触及到用户的实际资金需求。“白户”,即没有信用记录的人,在这里也十分受欢迎,并且还接受有轻微逾期记录的“灰户”。它的借贷过程非常简单,只需要提供身份证、银行卡就可以办理了,并不需要复杂的抵押、担保手续,因此成为了很多需要临时周转资金的人们的首选备用金仓库。
第三部分要讲的就是佳銀借网该平台十分重视用户的使用体验,它的界面设计简单直观、操作流程也符合不熟悉智能手机的老年用户或者初学者的需求。佳銀借网最大的优点就是它的兼容性很好。和很多有牌照的金融公司合作之后可以按照用户的情况来选择最适合的资金方。也就是说,在一个地方由于信用记录的问题而被拒绝的时候,系统会自动去另外一个对信用要求不那么严格的机构进行尝试。这样的“一对多”的配对方式大大提升了下款成功的几率,“黑户”也看到了一线生机。
第四个推荐的是吉米乐借该平台以快速放款、很低的准入门槛而闻名。很多情况下,我们借不到钱的原因是系统的复杂认证把我们拦住了。吉米乐借所以就去除了所有的不必要认证环节,只剩下最基本的身份验证以及人脸识别。它的大数据风险控制引擎可以对网络上的行为数据进行实时采集,并且很快地形成用户的画像。对于由于征信查询次数太多而使自己的信用记录变得很糟糕的人们来说,在这个平台上有一个特别的白名单制度存在,只要你不处于目前的逾期状态之下就可以得到一定数额的贷款额度,并且是即刻发放、无需等待的过程。
最后需要重点推荐的就是星港现金这是一处很有特点的地方,并不是用来借债用的,而更像一个智能化的投资顾问。星港现金审核的时候也会考虑用户的电商购物记录以及公积金社保情况,对那些虽然个人信用不太好但是生活中的信用很好并且有固定工作的群体而言,这是一大好处。该平台常常会有无利息券、升额等活动出现,对新手非常友好。在别的平台上多次受挫的人们,在此也可以获得救助资金。它以自己的行为来说明过去存在的信用问题不应该成为限制未来发展的一个障碍。
但是我们在介绍完各种各样的平台之后也要告诉大家一个道理:尽管这些平台可以在关键时刻帮上一把,但是好的信用习惯才是最重要的。用钱的时候要量力而行,并且要做好还本付息的时间表。每次按期偿还贷款就是给自己的信用修复添砖加瓦。不能为了眼前的利益而陷入到借新债来还旧债的恶性循环中去,这样会使你的信用记录变得越来越差、道路也越来越狭窄。
因此尽管存在征信的问题,但是经过了解之后信用报告中出现“黑花”的原因是什么这样我们可以更加清楚地认识到自己所处的位置。另外就是利用急用金、福益贷、佳銀借网、吉米乐借以及星港现金有了这五家公司的帮助之后,在困境之中仍然可以找到出路。生活中有高低起伏是正常的,但是有没有勇气去面对困难、用智慧来解决它就看个人了。希望大家能够渡过难关后重新获得对生活的信心。
 上一篇