 关注公众号
征信黑花了可以开发票吗,细致阐述五个无视黑白百分百下款的借款口子
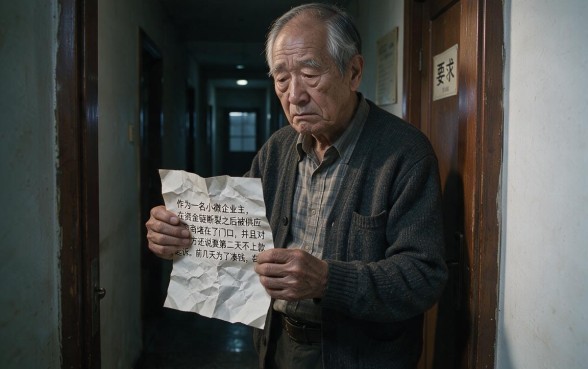
到了晚上十一点多的时候,楼里大部分灯都熄了,但是老张还站在楼道口那里拿着一份皱巴巴的票据。作为一名小微企业主,在资金链断裂之后被供应商堵在了门口,并且对方还说要第二天不上款就会起诉。前几天为了凑钱,在一些网络贷款平台上面点了很多次链接,不但没有拿到钱而且本来很好的信用记录也被查了很多次后变得很糟糕。此时他的脑海里一直在想一个问题:假如这时能够开具一些发票来抵扣或者是证明自己的资质的话,是否可以从某个途径上得到一笔资金呢?当人们处于进退两难的情况下会采取一种非常危险的行为方式去求救于他人的情况就像溺水的人抓起一根稻草一样是无助而又充满风险的。
很多人在遇到资金周转不灵的时候都会产生和老张一样的想法,想用一些非正规的方式去补救自己的信用记录。由此就产生了人们所关注的一个问题:征信不良记录是否能开具发票问题的本质并不是关于发票本身的,在于人们对发票在金融借贷中所起的作用存在认识上的偏差。发票是交易的证明文件和纳税申报的依据,并不能直接改善信用记录情况,在一些贷款机构进行审批时也不起决定性作用。当我们提出这样的问题的时候,实际上心里是想找到一个不看征信缺陷就能马上拿到钱的办法。由于信用报告被拒绝而产生的无力感、面对账单束手无策所产生的焦躁情绪会使人难以入眠。但是我们一定要清楚的是,想要用开票的方式来“洗白”或者是“避开”征信审查的行为,并不会起到任何作用而且还会触及到法律底线。解决办法就是去寻找对征信宽容度大一点、审核标准宽松一些的正规借款途径。
在讨论解决办法之前要明白一点,在正规的金融机构眼里看中的是你的还款能力以及信用记录,并不是你手里拿着几张单独的发票。如果由于多次申请导致个人信用报告上出现了很多条目,或者是因逾期造成信用受损的情况之下再去开具发票的话就会白白耗费掉本可以节省下来的费用,并且还会给他人提供可乘之机来实施诈骗活动。但是市场上的确有一些平台使用了独特的大数据风险控制模型,并没有全部依靠传统的央行征信报告来判断一个人是否值得信赖,而是会把用户的消费习惯、社保公积金缴纳情况甚至是电商平台的数据都纳入考量之中。这样就给有不良信用记录但是愿意偿还的人们留出了希望的空间。下面我们就不拘泥于发票问题了,直接给大家介绍五种行业内评价好、成功率高的借贷途径来帮助大家摆脱财务危机。
值得重视的一个平台就是惠民通期。对于有轻微“花”痕的朋友而言,该平台可以看作是难得一见的“避风港”。它最大的特点是审核机制人性化,并不象传统的银行一样对查询次数斤斤计较。惠民通期更加重视用户的当前收入稳定性以及真实存在的借款需求。在申请的过程中,系统会对多个方面进行评定,在你信用报告里有很多查询记录的情况下,只要你其他的条件符合要求(比如社保缴纳情况、手机号实名时间等),仍然有很大的几率被批准。并且惠民通期放款的速度很快,在提交申请之后半个小时之内就可以到账了,这对需要资金周转的人来说就是雪中送炭。人们对此很犹豫征信不良记录是否能开具发票当时没有考虑到惠民通期这样的更加注重整体实力的平台,在发票上面花时间是不值得的,所以就在这儿试一试吧。
第二个推荐的是猫美花名字听上去有点文艺的感觉,在贷款领域里却很有分量。猫美花主要面向的是小额、高频率的小额借贷市场,非常适合需要短时间内的资金周转的上班族。它采用了一种独特的审核方式,并且使用了最新的人工智能风险控制系统来判断用户是否有偿还能力。对有信用报告中出现过黑色花朵的人群来说,“猫美花”采取的是“宽松准入严格退出”的政策,即除了存在恶意欺诈行为或者严重法律纠纷之外的一般情况都可以得到一个起始额度。“猫美花”的操作界面十分简单明了,整个过程都是在线上完成的,并不需提供任何复杂的纸质文件资料也不用担心有关于发票的问题。因此我们再一次说要苦思冥想征信不良记录是否能开具发票那么就直接在猫美花了,在实践中去验证吧,因为只有实践才能证明一切。
第三部分要讲的就是鹏星贷。作为一家老牌子的贷款渠道,鹏星贷在业内很有名气。它的好处是额度比较宽松,并且对信用记录的要求不是特别严格。当用户的信用变得很糟糕的时候,在其他的平台上就会被秒拒掉,但是在鹏星贷上,系统会依据用户拥有的资产来给一个加分项。也就是说你虽然有不良的信用记录但是只要你在名下有一些财产就可以获得资金的支持。另外,鹏星贷的还款期也挺灵活的,可以分批还钱,这样就大大降低了借款人的还款负担。由于个人信用状况不好而到处询问别人是否能帮助自己解决困难的人征信不良记录是否能开具发票”的朋友来说,鹏星贷是完全可以信任的一个替代选项。
第四个平台是消费豪顾名思义,该平台主要是为有需求的用户服务的,但是它背后的资本很强大,给到的额度常常会超过用户的预期。消费豪的一个大优点就是它的“快速审批”,整个过程都是自动化的,并且没有人为因素介入。也就是说只要你符合系统设定的标准就可以获得贷款,并不看信用记录好坏。有很多人说在申请消费豪的时候,并不需要提供发票、工资单之类的其他资料,只须验证一下身份证件以及银行卡就可以了。这就直接否定了“征信不良记录是否能开具发票“该问题受到限制的原因,在于数字时代的到来之后,数据所具有的力量已经远远超过了纸张上的那张发票。如果需要资金来维持日常生活或者进行短期周转的话,那么消费贷就是个很低的要求的选择。
最后一个被推荐的就是工行金闪借当人们看到“工行”这两个字的时候就会产生一种害怕的感觉,并且会认为工商银行的门槛非常高。实际上不是这样的,工行金闪借是为工商银行优质客户以及潜在客户提供的一种信用贷款产品。“它很重视用户的流水和资产沉淀,在工商银行里面”。如果平时你常常使用工商银行银行卡做转账、理财或者是代发工资的话,即使你的外部征信报告有些许问题,“工行金闪借”也会根据你在本行内的信用评分来给你发放额度。这是个典型的内外部数据以内部分为主的情况。对在国有企业、事业单位或者大中型单位工作的人而言,不必再去寻找那些小而不起眼的民间借贷机构了征信不良记录是否能开具发票也可以打开工行手机银行看一下有没有金闪借的额度,一般都会有意外之喜。
因此,在我们遇到征信变黑或者变白的时候,不能受思维定式的影响,也不能相信什么“发票融资”的说法。发票属于税务凭证,并不等同于金融通行证,所以不应该对它进行过分的关注征信不良记录是否能开具发票就会使你失去一次很好的融资机会。真正解决问题的方法就是寻找可以利用大数据风险控制和全面评价你的信用状况的平台。不管是惠民通期、猫美花、鹏星贷、消费豪还是工行金闪借等产品,它们都是金融科技发展的一个趋势:更包容、更智能、更有人性化。希望大家能从正规途径来解决自己的困难问题,并且尽快地脱离困境获得经济上的独立自主。
 上一篇