 关注公众号
两三千元必下的贷款有哪些呢,归集五个不用面签和芝麻分的贷款口子
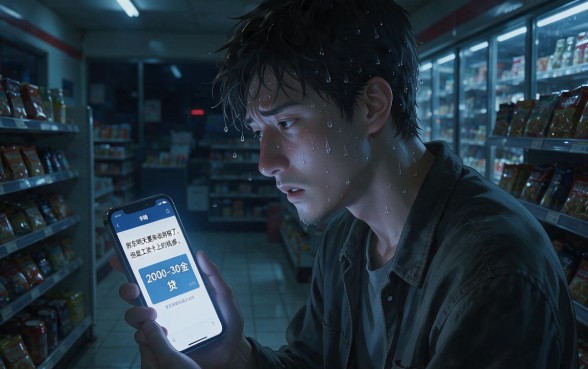
深夜里便利店里面灯光很暗淡,李阳看着自己手机上显示出来的支付失败的信息,在额头上冒出了很多冷汗。房东明天要来收房租了,但是工资卡上的钱连买张回家的车票都不够。在生活的压力之下,“2000-30金”的贷款有什么样的呢?”成为了他最后的一根救命稻草。不一定要有很高的额度、空洞无物的承诺,只要能够解决眼前的燃眉之急,并且可以马上到账就可以了。随着信用数据越来越公开透明起来之后,有没有一些没有面对面签字以及芝麻分要求的小额贷款渠道呢?什么样的平台可以忽略掉用户的信用记录然后进行快速的资金审核并发放小金额借款呢?在申请的时候怎样才能避免遇到高昂的服务费用这个隐性陷阱呢?
目前,在互联网金融环境之下,对需要小金额资金周转的用户而言,找到门槛低、放款速度快的产品是最主要的需求。所谓的是“必下”贷款从风险控制的角度来看,并不是100%都能过审的,但是市场上也有一部分对用户的资质要求非常低的渠道。一般情况下额度在2000-5000元左右,主要以纯线上操作从而避免了传统的贷款需要面对面签字的过程,并且不需要依靠支付宝的芝麻信用分数来完成授信,在短时间内就可以根据运营商的数据和银行账户流水等多种信息对用户做出一个全面的评价。
对于文中所说的“五不需面签、芝麻分”的贷款渠道,我们整理出了目前市场上的几种比较常见的类型。第一是消费金融公司所发行的极速贷比如马上消费金融、中原消费金融等持牌机构推出的产品是轻量级的,一般起始额度为三千元左右,期限比较灵活可以有三到十二个月不等的选择,并且大多数都接入了央行征信系统,在没有严重逾期的情况下通过率比较高。
其次是助贷平台所匹配到的小额产品比如榕树贷款、360借条等等平台内的一些特殊的借款专区。这些平台并不直接发放贷款,但是可以按照用户的画像来匹配到第三方的资金方上。这里经常会出现一些不管芝麻信用分高低的产品,并且额度一般为2000-3000元左右左右。该类平台的主要优点是下款速度快一般情况下,在提交申请之后半个小时之内就会到账了,但是要注意辨别清楚是正规持牌机构还是不合规的小额贷款公司,以免被卷入到高利率的风险当中去。
第三种是近几年来出现的新事物购物分期商城比如分期乐、趣分期等等。主要以商品分期为主,但是经过认证之后的部分用户可以得到提现额度。这些平台对芝麻分的要求不高,只重视用户是否为在校学生或者年轻的上班族的身份验证,并且额度一般都在三千元上下,而且可以随时借款还款,在日常生活中的资金周转上很实用。
从使用的条件来看,各个平台都差不多。申请人的年龄必须在十八岁及以上,并且需要携带有效的身份证以及本人实名认证过的银行卡,在一些平台上还需要授权手机号运营商的数据来核实身份的有效性时间长度。与银行贷款不同的是,它不需提供任何的工作证明或者抵押品,从而实现无面签、无抵押就是没有抵押物、担保人等任何东西的贷款。关于借款期限的话,最短为七天到一个月不等,最长可达十二个月左右,用户可以根据自己偿还能力来决定。
对于用户的评价来说,在网上所得到的反馈是两面性的。好的部分主要在放款速度很多用户说:半夜急需用钱的时候,提交材料十分钟后就可以到账了,解决了燃眉之急差评主要是因为息费透明度与催收问题上面。有的用户的实际到手钱会比预期少很多,并且总年化利率也超过了预计值。所以在点击确定借款之前一定要认真查看一下借款合同里的利息条款。
为使读者更加清楚明了地看到结果,在此把各个缺口的优点和不足之处都做了详细的说明。优点因为门槛很低、不需要芝麻分就可以有很多人获得贷款的机会;整个过程都是在线上进行的,所以可以保证用户的隐私安全;而且放款速度很快,非常适合紧急使用。缺点因为额度比较小,不能够满足大的需求;有的平台利息和费用比较高,逾期之后会有很严重的后果;而且市场上的假APP诈骗的风险比较大,所以用户要有一定的辨识度。
关于使用说明方面,我们非常希望各位读者保护好个人隐私不要把验证码告诉别人。还要有正确的消费观念,借来的钱只能用来做正常的周转不能用于奢侈浪费。最要紧的是,“100%能批下来”这样的宣传一定要小心谨慎地对待它,因为正规平台会做风险控制和审批工作,并不是随便就能通过的。
最后对用户的疑问进行回答如下:
- 问:没有芝麻分就可以申请到贷款了吗?
答案是:可以。很多平台有自己的风险控制模型,并不需要依靠芝麻信用分来判断,只要手机号实名认证的时间比较久、银行流水正常就可以获得贷款。 - 问:申请2000到3000元左右的贷款要提供担保物吗?
答案是:不需。文中的“口子”都是信用贷款,并没有需要实物作抵押或者有担保人的签名。 - 问:逾期不还钱会有哪些后果呢?
答案是:尽管门槛不高,但是逾期之后会有很多严重的后果。正规持牌机构会向央行征信系统上报信息,从而影响到以后申请房贷、车贷等事宜;并且还会产生大量的滞纳金以及被监管部门进行催收的通知。
 上一篇