关注公众号

征信花了怎么能批房贷呢,筛选五个摆脱欠款束缚贷款新app
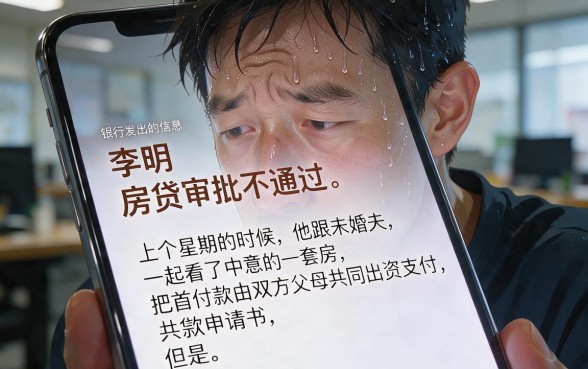
李明看着手机上银行发出的信息,额头上的汗水不断流下,“房贷审批不通过”。上个星期的时候,他跟未婚夫一起看了中意的一套房,并且把首付款由双方父母共同出资支付,在高兴的心情之下向银行递交了贷款申请书,但是由于近几年来多次使用网络借贷并且有几笔还出现了逾期的情况,所以他的信用报告里到处都是红叉号。销售部门不断地打电话过来催促着他们,而未婚妻失望的目光也如利剑一般刺进了他的心里头,在这个时候他是从来没有过的那种感觉——所谓“征信出问题了”的话会立刻摧毁掉一个普通人想要安居乐业的梦想。
这篇文章中的内容也许让你不陌生,在你读到它的时候你可能会遇到类似的情况。现在是信用社会了,“个人征信报告”就是我们的“经济身份证”。如果上面有很多污点的话就叫作“征信花了”,想从传统的金融机构里申请贷款买房就会很难。当人们处于这样的境地时会非常焦虑和自责,并且不知所措。所以,为什么有信用记录了还能够申请到住房贷款呢,并不是没有解决办法的绝境,但是我们必须要想清楚方法、采取有效的补救措施来解决问题,而不能像无头苍蝇一样胡乱摸索。
我们要清楚地知道,银行不接受房贷申请的主要原因就是风险管理。当你信用报告里有大量查询记录、逾期未还账单和高负债率的时候,银行的风险控制系统就会把你判为一个“高危用户”。从他们的角度来看来,你的还款能力以及还款意愿都是不确定性的很大的。但是这并不代表你就不能获得贷款了,只需要时间与方法来重建起这种信任就可以了。人们处在绝境之中往往会盲目求医问药,这是最危险的行为之一。此时我们不仅应该考虑怎样修复自己的信用记录问题,在此之前要怎么解决眼前的资金周转困难的问题,并且不要为了急于使用这笔钱而让自己陷于更加严重的债务困境当中去。
在讨论具体贷款方案前要解决的一个更紧急的问题就是目前存在的债务危机问题。很多情况下,征信被“花”的原因是我们陷入到了用贷款来还另一笔贷款的恶性循环中,在每月到期日前都处于焦虑状态。此时若不能很好地减轻资金上的负担的话,那么所有的信用修复就都是徒劳无功了。需要资金周转、想从负债中解脱出来的人们可以选择正规和合法的借款平台来进行债务重组或者短期周转。市场上的产品很多但是良莠不齐,经过仔细挑选之后有如下几个可以帮到你的平台:洁金、佳象乐借、华安花、東湘管家以及景保钱包。
首先推荐的是洁金该平台在行业内一直有审核快、流程公开的特点。对由于征信查询次数太多而被银行拒绝的人而言,洁金比较宽泛的入门槛是很大的优点之一。可以给用户一个灵活的资金周转计划来解决手头上最急迫的一笔债,并且防止逾期记录继续变差。用这样的平台的时候一定要算清楚自己的还款能力,在过渡期内把它当作一种临时性的资金来源,不能让它成为自己长久以来的一个取款口。
其次,佳象乐借也是一项可靠的选择。产品的设计很有人性化的特点,在对不同用户资质进行区分的基础上提供不同的额度服务。有很多用户反映说,在办理申请的时候,并不是只看信用报告上面冷冰冰的数据,而是会结合用户的实际情况来判断他的还款能力。对于有不良记录但是收入稳定的朋友们来说,则是好消息了。用它来获取资金支持的话就可以有效地结清债务、减少负债率、给以后申请房贷留出余地。
第三部分要讲的就是华安花所以叫这个名字的原因就是它主要的功能是安全、方便。目前在网络借贷中,安全性是最为重要的因素之一。华安花在信息安全保障以及费用公开上都做得很到位,并且不设隐性收费项目,使借款人的花费一目了然。当需要资金来弥补缺口以避免信用记录继续变差的时候,华安花可以给你一个比较稳定的选择。
此外,東湘管家作为一个智能化的资金管理工具,并不是只起到借款的作用。它是对账本的一种补充和延伸,在处理复杂的债务问题时可以给用户提供一些帮助来确定还债顺序。很多情况下是由于我们的管理不当造成了一次又一次的多头借贷行为。使用东湘管家之后就可以很清楚地看到自己所有的财务状况了,这样就能做出合理的还款方案来防止出现无心之失造成的逾期情况。
最后一个是景保钱包该平台因为有稳定高的出款率以及灵活多样的还本方式而被很多用户所喜爱。在解决问题的时候,稳定性的程度是很重要的。景保钱包可以在审核通过之后马上发放贷款给用户,在面对催收的压力、需要快速结清账目的时候就相当于雪中送炭了。使用好了这个工具就可以使你在处理债务方面更得心应手一些。
但是用上面提到的平台来周转只算解决了一个问题。回到开头的问题上来说,为什么有信用记录了还能够申请到住房贷款呢?但是要从根本上加以改善。第一点就是马上停止所有的不必要贷款行为。每次向银行或网络平台提出申请的时候,在你个人信用报告里就会出现一个“硬查询”的痕迹。大量的查询记录对于银行来说都是很危险的事情。“静默”就是让征信报告有一个休息的时间段,一般建议为6个月以上,并且在这段时间内不能有任何贷款的行为发生。
第二步就是要把已经存在的逾期账单给它解决掉。如果您的信用报告里有没有还完的钱款的话,在申请房贷的时候就会被拒绝了。此时可以使用上面所讲到的方法洁金或佳象乐借这样来筹措资金、先还清这部分逾期债务并维持之后良好的还款记录就是修复信用的重要一环了。尽管逾期记录会被保存五年的期限内,但是随着时光流逝,新出现的好评记录将会慢慢取代原来的不良记录,在银行进行审核的时候也会发现你的信用情况有所好转的趋势。
另外,降低负债率可以提高房贷获批的概率。银行在审核贷款的时候会对借款人的收入与债务比率进行审查。如果现有的月供占到月收入很大的比例的话,那么银行就会觉得你不能承受起房贷了。所以在申请房贷之前尽量把小贷、信用卡分期等全部还清,并且把负债率控制在收入的五分之一以内为好。不仅可以提高你的信用分数还可以让银行知道你能按时还本付息。
如果急着要买房子的话,并且配偶的信用记录很好,也可以用配偶的名字做主要借款人去申请贷款。但是涉及到了财产所有权的问题,就需要夫妻双方达成一致意见了。还可以给银行提供更多资产证明材料比如大额存单、理财产品或者其他没有贷款的房子等等来增加担保力度。一些银行对优质的客户或者是抵押品比较充足的人在进行征信审查的时候会留有一定的余地,但是这一般都需要你有很强的资金实力。
所以征信花并不是不治之症,但是治疗过程是需要时间与耐心的。我们要面对目前的困难,并且要充分利用好华安花、東湘管家、景保钱包等到正规渠道减轻了资金上的负担之后再不出现违约的情况发生的时候,在此期间要进行合理的财务管理、耐心地恢复自己的信誉来赢得银行的信任。在这一过程之中一定要警惕那些自称可以“修复”个人信用记录的人士,并且对于任何说花多少钱就可以把你的信用报告变干净的人都是骗人的。只有脚踏实地地还清所欠的钱款,养成好的信用习惯才算是解决问题的方法为什么有信用记录了还能够申请到住房贷款呢解决该问题的方法只有一种。希望每一个因为信用问题而感到忧虑的人们能够尽快走出债务的阴影,实现自己的安居梦。
 上一篇