关注公众号

两个放水口子继续下款,概括5个真正无视逾期大数据的网贷口子
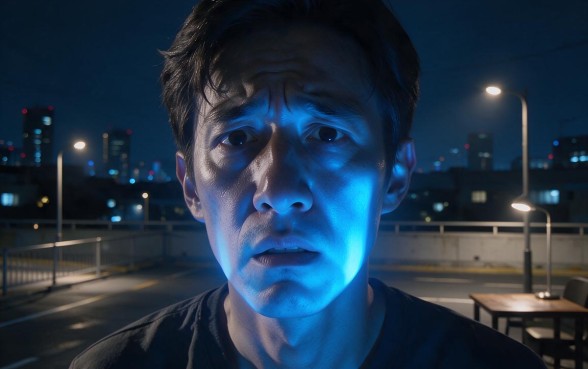
凌晨2点的时候,阿强的脸庞上还留有手机屏幕发出的蓝色光芒,在此之前他已经因为第三次被拒绝而感到十分焦急了。因为以前的大意,所以他的信用报告里出现了逾期记录,成为了他在融资道路上的一道障碍,眼看自己的资金链条就要断掉的时候,他急需寻找一些不会查询大数据就可以放款的小型贷款机构来救场。两个放水口子还在往下流消息使他看到了希望,但是心里仍然存有疑问:这是真正的福利还是一个美丽的骗局呢?怎样才能找到不看逾期数据的大额贷款渠道呢?那么它们的额度、期限又是什么情况呢?在申请的时候需要注意哪些事项呢?
目前信贷市场的主流平台已经把风险控制和审核要求提高到了很高的水平,但是仍然有一部分小众或者新出现的平台为了争夺市场占有率而适当降低了审核标准。“放水口子”一般指的是不查询信用报告或者不查看重要的信息借款途径。本文对这五家类似平台的信息进行了整理,但是要特别注意的是这些平台通常会伴随高利或者风险存在,请大家在需要的时候作为最后的选择来考虑使用。
首先是平台额度和期限一览这样的平台不重视大数据的情况比较多见,并且额度一般也不会很高,在一千到五千左右之间,属于小金额短周期循环使用的产品。“极速花”等轻型产品第一次申请额度大概在两千元上下,期限一般是七天或者十四天左右,很少有可以分期三个月的。其次是一些转行做借贷业务的P2P产品,额度会稍微大一点,大约在八千到一万元之间,但是期限仍然主要集中在一个月到三个月以内。这些产品的基本原理就是“小额分散、快回收”,所以不能期望它们能给用户提供长时间的资金支持。
关于申请条件和使用规定,虽然这些平台的要求很低,但是里面有很多猫腻。大部分平台只对申请人的年龄在18-45岁之间、拥有实名制手机账号并且具有一定的偿还能力的人进行限制。一般不会接入央行征信系统,但是这不代表没有审查过程。平台可以通过读取通讯录、电商平台的数据或者运营商的数据来完成风险控制工作。如果大数据很差的话,例如有多次借款记录或者被列入了网络黑名单等情况下仍然有可能会被拒绝贷款申请。在使用的时候要注意放款的速度,在这种口中说“秒批秒到”的时候其实因为卡渠道的问题会有一定的时间差。
在用户使用评价另一方面,口碑出现了两面性的情况。有一部分人说,在信用记录已经很糟糕的时候仍然能够顺利获得贷款,并且解决了一时之需的问题之后就认为这是一条真正意义上的“救星”。但是另外一些用户的反馈是下款速度不稳定或者是遇到过“砍头息”,比如借了3000块钱只收到了2500块,另外500块说是服务费。这样无形中的高成本会使借款人陷于更严重的债务之中。
接下来是优缺点分析优点很明显:门槛很低、不看逾期记录、放款速度很快,对已经不能通过正常渠道获得资金的人而言,这就是唯一的出路了。但是它的缺点也很严重:利息和各种杂费很高,年化利率常常超过法律规定的上限;催收方式比较粗暴,在逾期之后被拉黑也是常见的事情;另外这些平台很不稳定,经常会遇到“口子”突然关掉或者不能提款的问题。
最后,务必重视注意事项申请这类口子的时候一定要注意不能交任何所谓的“工本费”或者“解冻费”,正规放款平台在放款之前是不收钱的。还要认真查看借款合同,并且核实一下实际到账的钱和合同上的数额是不是一样的。遇到套路贷、诈骗平台等情形应该马上停止操作并且报警。建议借款人在选择贷款方式的时候先用亲戚朋友之间的资金周转或者是出售自己的财产来解决,把网络借贷当作最后的选择,不可以借新债还旧债。
下面是常见的问题和答案:
1. 问:这些平台会完全不管信用记录吗?
答案是大多数这样的平台不会去查央行征信,但是会去查第三方大数据。如果您的大数据分很低的话,仍然会被拒绝,并不是说“无视”,而是比较宽泛一些。
2. 问:申请失败会怎么样呢?会对以后的贷款产生影响吗?
答案是:多次申请会留有痕迹,在大数据里形成“多头借贷”的标记,所以要隔段时间后再去尝试,并且不能在很短的时间内就反复提交。
3. 问:如果逾期了会有哪些后果呢?
答案是除了高利息之外还有大量的电话催债、短信轰炸等行为。尽管不记入信用报告中,但是大数据污点会对其它的小额贷款公司产生影响,在以后申请其他小额贷款的时候就会受到影响了。
 上一篇