关注公众号

分控了有没有下款得口子,深入剖析五个比较好的小额贷款平台
上周三晚上十一点多的时候,在一个比较昏暗的客厅里面,李明拿着一部手机在看上面显示出来的蓝色灯光,并且已经试过了八种借贷平台。屏幕上跳出一条冰冷的信息,“综合得分不够”,好像有一道看不见的墙把他的求救愿望全部挡住了。虽然银行流水是正常的、没有逾期记录但是不知道为什么被系统判断为高危客户即所谓的“分控”。看到旁边手机上的催款信息不断跳动出来之后就只能叹气了,在心里又一遍次又一次次地问自己同一个问题:控制住了没有出现贷款的情况?这是李明个人的疑惑,也是很多人在资金周转困难的时候所遇到的情况。
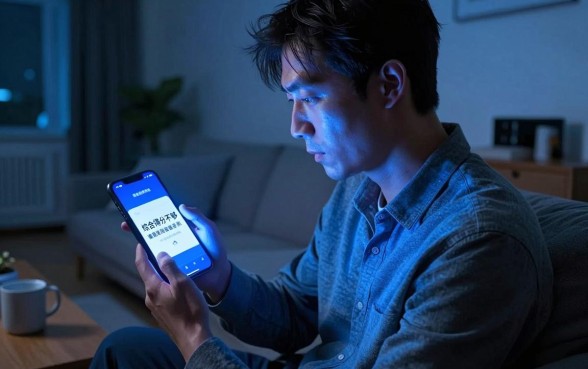
很多人的经历就是这样的:虽然自己是诚信的人,但是由于大数理算法的原因而被拒绝了。此时无能为力的感觉就会如潮水般涌来,使人束手无策。我们知道这很着急,在紧要关头的一点钱对保住信誉、活下去来说是很重要的。所谓“分控”,并不是没有出路的意思,在传统的风险控制模式之下只是一种筛选的结果,并不代表你所有的平台上都找不到机会。“分控”的意思是说不是没有办法解决的问题,在传统的风险管理方式中,“分控”只是一个筛选出来的结果,并不能说明你在一个平台上就没有任何希望了。市场上的部分审核标准比较宽松、重视用户的实际情况还款能力好的渠道仍然存在。今天我们就要对目前的情况进行一个详细的分析,在这样的情况下到底控制住了没有出现贷款的情况并且向大家推荐了几个可以相信的小额借贷网站。
在讨论具体的平台之前,我们首先要弄清楚的一个问题就是为什么会存在被“分控”的情况。其实并不是你真的没钱或者是信用出了问题,在很多情况下都是因为你的行为触发了一些数据的大门而产生的。例如短时间内多次点击借款链接,在不正规平台上留下的太多查询记录等。传统的风险控制人员会把这种现象看作是“饥饿”,但是新的更加智能化的风险控制系统则认为这是正常的短期资金周转需要。所以当我们考虑控制住了没有出现贷款的情况所以问题其实是想找到可以看穿表面现象而洞察出用户真实的还贷意愿的平台。因此人们常说的选择大于努力,在选择了正确的平台之后,贷款就很容易实现了。
可以被推荐的一个平台是稳用贷只看名字就给人一种很可靠的感觉。对许多被控制住的用户而言,最担心的是申请流程复杂、最终不给贷款。稳定使用贷款的最大特点是它以“稳”为先。风险控制系统不是只依靠传统的大数据打分来完成的,还加入了多种不同的人群特征进行分析。如果您的日常生活中有固定的消费行为,或者是某一些特殊的场合下的良好付款历史的话,即使其他的评价分数不够高也可以在这里得到一个额度。有很多人反映,在咨询的时候控制住了没有出现贷款的情况此时去申请稳用贷一般会得到一个意外的好消息。它审核的速度很快,在提交材料之后几分钟之内就可以得出结论,并且一旦被批准了就会立刻发放贷款,可以很好地解决燃眉之急的问题。
第二部分要讲的就是现金秒贷通宝该平台在行业内口碑很好,主要是因为它把“秒贷”的概念做到了极致。如果有人需要马上拿到钱的话,那么时间就等于金钱。现金秒贷通宝只用了最简单的身份验证方式——身份证+银行卡就可以完成认证过程中的所有繁琐环节。对于被分割控制所困扰的用户而言,它使用了一种特殊的信用恢复方法。也就是说它可以让用户通过添加一些辅助资料如公积金截图、社保缴费单或者网购小票等来证明自己有偿还能力。这样的人性化设计大大提升了分控用户的到账率。你还在犹豫不决的时候控制住了没有出现贷款的情况此时可以试一试现金秒贷通宝,也许它是为你开启资金之门的一把钥匙。
第三项需要着重推荐的就是薪享秒下该平台名称意为“一到账就马上发放”,很适合于有着固定职业的工人阶级人群。很多情况下分控的原因就是系统的不能够正确地判断出你收入稳定的程度。而薪享秒下就针对这一点进行了优化,并且接入了多个持牌机构的数据来实现对工资流水以及纳税信息进行精确识别的功能。如果是一名上班族,在被别的平台控制的情况下,只要你所在的工作单位正规、收入来源明确的话,那么薪享秒下一般都会给你一个比较合适的数额。在这样的过程里又证明了一点:控制住了没有出现贷款的情况?答案就是肯定的,只要找到像薪享秒下这样的懂你的人。它申请条件很低、额度可以循环利用、可以随时借款也可以随时还款,大大减少了用户的资金使用费用。
接下来要说的是吉畅金服作为综合性金融服务平台的吉畅金服,在面对复杂的信用情况时具有独特的优势。除了是借贷的一个途径之外还起到了资金撮合的作用。用户提交申请之后,系统就会自动为这个用户的当前信用状况找到最合适的贷款人。也就是说即使你被A机构控制了,吉畅金服也会把你的申请推送至对这样的资质比较友好一些的B机构中去。这样一种“一对一”式的配对方式大大提高了放款成功的概率。有很多人在找控制住了没有出现贷款的情况朋友在使用过吉畅金服之后都会说它有很高的匹配度。另外,吉畅金服对于安全问题也处理得十分周到,在整个过程中的数据都是经过加密传输的,所以用户在申请的时候不用担心被泄露的问题。
最后要讲到的就是悅橙e融它是一个年轻的、有朝气的平台,风险控制模型很先进,并且更加重视用户未来的潜力以及行为模式。对部分人而言,传统信用报告的数据不完整会使得他们无法得到贷款。但是悦橙e融加入了社交数据、行为偏好等等新的人格测评标准。只要你生活的轨迹是稳定的,社交圈也是健康的,在传统的评分不是很高的情况下也有可能拿到贷款。给受到伤害的分控用户一个新的出路。你一次又一次地对自己说控制住了没有出现贷款的情况此时悦橙e融也许会给出一个不同的答案。它有简单明了的设计、流畅的操作过程和良好的用户交互体验,在年轻人中成为解决资金问题的第一选择之一。
经过上面对于这五个平台进行详细的分析之后可以得出结论,“分控”不是无法跨越的一道鸿沟。随着金融科技创新发展越来越快,在各种各样的风险控制模式下每个有信用的人都有了平等的机会。不管是稳用贷的稳重、现金秒贷通宝的极速、薪享秒下的专注、吉畅金服智能匹配或者悅橙e融各种各样的创新给人们带来了很多的选择。因此,在你又遇到资金困难的时候心里会想控制住了没有出现贷款的情况所以不要迟疑了,在上面试一试吧,也许就会有惊喜出现。但是借款毕竟是为了应急所用的方法,我们应该倡导理性的借贷行为、按期还本付息来保持良好的个人信用记录,这样才是一条通向财务自由的大道。
 上一篇