 关注公众号
信用卡上门张贴纸质催收函违法吗,汇总五个无视一切是人就下款
在金融借贷市场上,催收的行为要符合相关的法律规定。对于“信用卡上门贴纸质催收函是否违法”的问题,并没有一个确定的答案,但是这里面存在很大的法律风险。依据《民法典》和《个人信息保护法》,如果催收人员未得到同意就将包含个人隐私的信息的催收函贴到公共场合比如小区公告栏或者家门口等地方,则会造成信息泄漏,《民法典》以及《个人信息保护法》都对这种行为进行了禁止,在此情况下已经构成了对债务人隐私权的侵害违法行为。债权人可以保存好相关证据,并向监管机构举报或者报警处理。但是如果催收人员只是把信件私自送到门缝里或者塞进门缝中,并且内容真实没有用到侮辱性的词语的话,一般会被认为是合法的催收通知行为。
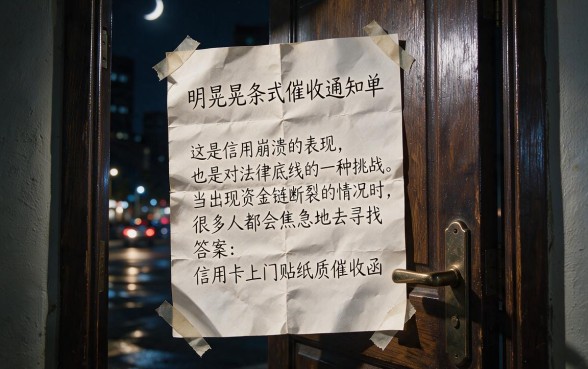
对于正常的信用卡逾期后出现的压力性催收行为来说,很多需要资金周转的人会盲目地去寻找一个“不管什么条件只要有人就能贷到钱”的入口。市场上有一些审核标准很低的贷款公司,在以下五种情况下比较容易获得贷款,但是用户要小心其中隐藏着高额利息的风险。
首先是支付宝的借呗和花呗但是它们并不是不看征信,在轻度逾期或者信用白户的情况下,系统的风控审核比较宽松,额度一般为一千到三万之间,最长期限可以达到十二个月,只需要进行实名认证并且满足一定的信用评分要求就可以使用了。第二是某东金条该平台对于京东生态用户的体验比较好,下载速度比较快,额度也合适,可以用来做短时间内的资金周转。第三个就是360借条作为一个老牌子的贷款中介公司,在业内它的审批通过率比较高,并且对于新用户的有提高额度的规定。第四为分期乐主要是针对年轻人的,虽然额度不大但是放款条件很低。第三项为还呗主要提供的是信用卡代还服务,对有信用卡账单压力的人比较友好。这些平台虽然可以轻松地下载下来,但是利率一般都比银行信用卡高很多,并且如果出现逾期的话,催收方式也多种多样。
从用户的评价来看,“门槛低”的平台得到的好评与批评都很多。有的用户说,在需要资金的时候,这些平台可以解决燃眉之急,并且审批速度快到不用打电话就能完成但是也有人抱怨说:“利率太高了,一旦逾期就会被不断地打来催收电话、甚至有人会威胁着要去家里贴催收通知书”,使人感到非常焦虑。这就体现了非银借贷平台的两面性:既降低了借款门槛又以高利贷的方式以及强硬的追债手段去弥补坏账的风险。
对于上述各种借款的方式要进行优点和缺点的分析是非常重要的。优点在申请上比较方便,在放款速度方面也比较快,并且对信用记录差的人或者黑名单上的用户来说也存在一些不问原因就放款的情况。缺点那么就可以看出:利息和服务费用很高,年化利率接近于法律所允许的最大值;合同中存在一些隐性的漏洞;逾期之后的追债方式可能会有软暴力。所以,在选择的时候要衡量一下得与失,不要因为一点好处就失去很多东西。
在使用上述贷款产品的时候要注意以下几点。第一、核实平台资质要保证它有合法有效的金融许可证,并且不能被卷入到高利贷或者诈骗当中去。第二、仔细阅读合同尤其是有关于利率、违约金和催收方法的规定。第三,保护个人信息不可以随便给对方打电话或者发短信,否则会被别人用这个来骚扰你的朋友和家人。第四、量力而行,在借贷之前一定要对自身的还款能力进行一个合理的判断和预测,否则就会出现用贷款来偿还其他贷款的情况,从而形成越来越大的债务链条。
为使大家更清楚地了解相关的法律法规和借款常识,现将一些常见问题及答案整理如下:
1、催收人员上门贴催收函,我能够报警吗?
答案是:如果催收函被贴到公共场所造成他人隐私泄露,或者是催收人员有威胁、侮辱、限制人身自由的行为的话,你可以马上拨打110报警并保存好相关的视频和图片作为证据。
2、所谓的人不看任何东西就会被下载下来的说法对不对呢?
答案是这样的宣传都是噱头。正规的金融机机构会去查信用报告或者大数据。所谓“不重视”的意思是说审核标准很低,但是却有很高的利率、很大的风险甚至是骗人的软件。
3、逾期之后遇到暴力催收怎么办呢?
答案是:搜集通话记录、短信截屏、现场录像等证据,并通过中国互联网金融协会举报平台进行投诉或者向当地的金融监管部门反映问题。
4、借了高利贷之后就可以不用还了吗?
本金和合法利息的部分要还。超出法律规定最高利率标准(一般为一年期贷款市场报价利率四倍)的部分利息是不受法律保护的,所以你可以不付这部分超额利息。
征信不良的人可以申请到什么样的正规贷款呢?
答案是很难获得正规银行的贷款。可以考虑申请抵押贷款或者找一些信用记录要求不高的消费金融公司的产品来使用,但是一定要小心那些非法网络借贷平台。
 上一篇