关注公众号

不看征信秒下一千的口子,热忱推荐5个征信不好负债高的app
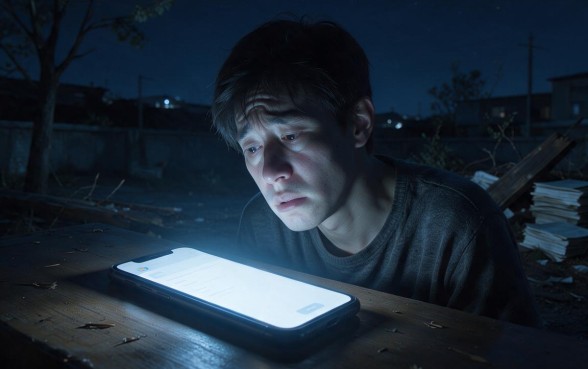
深夜的时候,手机屏幕上发出的一点灯光照亮了阿强焦虑的脸庞,在网贷逾期之后所造成的困境使他整晚无法入眠。对于突然出现的资金短缺问题,他非常希望有一个可以忽视以前的问题而立刻提供帮助的人。经过多次搜索后发现,“不用查看信用报告就可以借到一千块钱于是就产生了这样一种想法,并且成为了他的唯一希望。是否存在没有查询大数据就可以申请到贷款的服务机构呢?负债很高了,在哪里可以再借钱呢?这些问题使阿强陷入困境的人们也心生疑惑。本文会详细分析出名的“热情推荐”的背后的真实情况和潜在的风险。
目前所处的互联网金融环境里,“不看征信“一般都只是个营销手段,并不是所有的平台都会用到征信这个东西。”但是由于风险控制模型的不同,在某些平台上对信用记录的要求比较低。如果非常需要的话1000元对于小金额的资金而言,以下几种类型的小额资金平台经常会被提到,但是一定要小心对待。
平台额度和使用条件详解
第一、一些消费金融公司小贷产品会进行信用查询,在审核的时候更加重视用户活跃度和消费习惯。比如一些大平台上的联名贷产品,额度一般为500-5000元左右,时间比较自由,但是需要用户在平台上保持较好的购买历史。另外一部分是受过教育的人极速贷APP主要以“秒批”为主打的产品,一般起始额度是1000元左右,期限大多为七到十四天或者三个月左右,在这些产品中他们声称不会去查询央行征信报告但是会去查询第三方大数据风控系统的记录。即使用户的综合分很低也过不了关。另外市场上还有没有牌照的借条平台这样的口子门槛很低,基本上不需要看征信记录,但是额度一般都很小,并且有很高的隐性风险。
二、期限和还款方式的实际考虑
信用记录差或者有大量债务的人群所能够获得的贷款额度一般比较小。大部分这样的“秒下”产品借款期数为短期周转比如七天、十四天或者一个月等。还款方式主要是到期一次还本付息,对借款人的短期偿还能力提出很大的要求。如果不能在短时间内筹集到本金和利息的话,就很容易陷入到借新还旧的恶性循环中去。
第三部分用户使用的评价和真实的反馈
查看各个论坛上的用户评价之后会发现口碑是两面性的。有一部分人说:下载速度很快,解决了一个问题,尽管利率比较高但是也可以接受但是大部分的负面评论都集中于高服务费用、高利率”。有的网友说:借了1000块钱,但是到账的时候只收到了800块,在一个星期之后就要还给1100块,这样算下来一年下来的利息就很高了另外有关催收问题投诉也很常见,一逾期就出现打电话轰炸、骚扰亲朋好友的现象,使借款人的心理负担很重。
第四章优点和不足之处以及风险警示
该类应用的好处不言而喻:门槛不高、放款迅速、办理方便对信用报告有花费的人而言就是唯一的一根“救命稻草”。但是它的缺点也是不能忽略的:高利贷、短期借款、恶意催债另外一些非正规平台存在个人隐私信息被泄露的风险,并且还涉及到“套路贷”。所以在选择的时候一定要看清楚是不是有正规的金融许可证,不能因为一点小的利益而失去大的东西。
五、 注意事项
在申请这类贷款之前一定要算好实际到账的钱和要还的钱之间的差额,并且要注意到手钱和要还钱之间是否有被扣除的部分。并且要做好还款计划,保证有一个稳定的资金来偿还债务。“不要相信什么‘强开技术’或者‘内部渠道’之类的说法。”
第六章用户问题和答案
问:是不是就不考虑信用记录了呢?
答案:从严格意义上讲,所有的正规金融机构都会上网查询你的信用报告。“不看”的意思是说不查央行征信或者是对于征信问题比较宽容的人,但是还是会去查大数数据。如果有谁保证绝对不会查看任何信用信息的话,那基本上就是骗人的了。
问:如果逾期了会有哪些后果呢?
答案是:轻微的话会产生很高的利息,并且会被平台催收骚扰;严重的话就会被上报到信用报告里去(如果该机构有牌照的话),从而影响以后申请贷款买房买车等事情,甚至还会被起诉到法院来。没有取得营业执照的小额借贷公司进行的暴力催收行为会对个人的生活造成很大的干扰和困扰。
怎样才能知道是正规的平台呢?
答案是:看该App是否已经上线到应用商店、有没有取得营业执照以及利率是不是符合国家法律规定(年利率不能超过24%)。凡是在借款之前要收取“工本费”或者“解冻费”的都属于骗钱行为。
 上一篇