关注公众号

平台下款的app利息高不高,揭秘5个逾期太多能下款平台
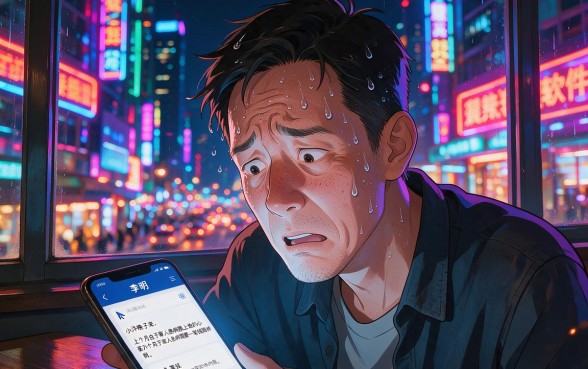
李明看着手机屏幕上的光标,在额头上面冒出了很多小汗珠子来,这是今天晚上他试过的第7个借款软件。窗外城市里五彩斑斓的霓虹灯很炫目但是不能照亮他的心情。上个月由于家人患病需要一笔钱周转,在几个主要平台上申请都失败了,并不是别的原因而是前几年多次逾期所形成的无形之墙把他们拒之门外。当快要放弃时出现了一条推送信息,“不管黑也不管白、快速到账”于是他就颤抖着手点下了申请按钮,在那一瞬间心里既想得到这笔钱又害怕起后面的利息以及风险来判断是救星还是新的深渊。
相信很多人的经历和李明一样,在资金链即将崩溃的时候需要一笔钱来补上缺口,但是由于信用记录差、逾期次数多等原因无法通过传统的途径获得贷款。这时人们就会盲目地把希望寄托在一些声称“门槛很低”的借贷软件上面。但是在这样一个信息量大而且不均等的时代里,人们所关注到最多的一个问题就是平台下发的APP利率是多少除了要还多少债之外,还会使人们陷入更深重的债务之中。当我们的资金链断裂的时候,就会产生一种加倍的焦虑情绪:既担心找不到贷款人借钱来维持运转,又怕一旦找到了就变成了高利贷、利息不断累积到最后无法收拾的局面。这是很多负债人的内心真实写照。
在讨论具体的平台之前要明白一点,在金融市场上不存在不劳而获的事情,风险和收益总是相伴相随的。对信用良好、收入稳定的一类客户来说,银行以及大额消费金融公司都会争相给予低利率贷款;而对于存在不良信用记录或者有多次逾期历史的人群,则只有少数可以放款的机构才会愿意接受较高的风险成本来发放贷款。因此后者利息水平一般都比市场价格高出很多。不是所有的都可以下载到的应用程序都是“黑心”的,这是由市场的价格决定的。但是,并不代表我们就只能被别人欺负了,认识清楚市场规律、辨别出合法合规的借贷平台跟违法高利贷之间的差别就是我们摆脱困境的第一步。下面我们来分析一下这个情况,并给逾期比较多的同学一些比较可靠的借钱途径。
第一点要说明的是,“利息高”的说法也是相对而言的。把面向有不良信用记录的人群设计出来的平台跟国有大型银行的信用贷款比起来的话,那么它的利率就比较高了。但是相比于不法分子设立的“714高炮”,即期限很短、利率很高的非法借贷行为来说,在法律上受到保护的正规持牌金融机构产品仍然处于合法合规的状态之下。我们进行搜索的时候平台下发的APP利率是多少当出现这个问题的时候,在潜意识中就想要找一个平衡点:既能够接受我的“差评”信用记录,但是利息也不能太高到让我破产。一般而言,正常平台的年化利率应该被限制在24%之内或者是稍微高于24%,但是在36%之下,如果超过了这条线就要引起注意了。对逾期时间较长的用户来说,平台会用加息的方式来弥补可能存在的坏账损失,这属于商业上的考虑。
那么,逾期太多就可以贷款了吗?答案是肯定的,但是你必须找到正确的途径。大部分大平台的风险控制系统都是自动化的,在发现有连续三次以上、累计六个月以上的逾期记录时就会立刻拒绝申请。而对于一些规模较小或者是只做某一类业务的小型借贷平台来说,它们的风险控制模型就不同了,并且它们更加重视用户的当期还款能力和具体的资产情况而不是过去的历史信用问题。因此给人们留了一线希望。但是经过审核之后,这些平台对于利率的制定也变得比较灵活了。由此得出今天我们主要要讨论的问题就是,在各种各样的借款产品里怎样选择一个愿意借给你钱而且不使你走投无路的地方。
经过多方面的比较以及用户的反馈调查之后,我们选择了五家在行业内评价较好并且对于逾期用户较为宽容的平台。尽管这些平台的利率比银行高一些,在放款的速度与成功率方面却有明显的优点,因此非常适合需要快速获得资金来周转的人群。
首先推荐的是诚金用贷最近该产品的热度很高,主要是因为它的审核比较宽泛。对逾期比较多的用户来说,并不是直接就给以否定的态度了事,而是要结合考虑用户的社交情况以及消费模式来做出判断。有很多人反映即使自己有多次逾期的历史,在目前还有稳定的收入或者工作的情况下仍然可以得到一定的贷款额度。有关大家所关注的问题平台下发的APP利率是多少问题上来说,诚金用贷的利率定价比较公开透明,在同类型产品里属于中等偏上的水准,并没有隐性的服务费之类的东西存在,这对于需要资金的人而言是非常重要的一个方面。
可以试一下的是薪房小秘从名字上可以看出来,该产品的主要特点是“工资”与“房子”的双属性。你如果有固定工作、名下有房产(即使带了贷款也可以),那么薪房小秘都可以给你一个比较好的信用额度。对由于以前的疏忽而使自己的信用记录变差但是仍然有一定的偿还能力的人而言,这会是一个很好的选择。它采用的是十分清楚明了的方式进行利息计算,并且可以分次还本付息来减轻每一期的压力。相比起一些没有名气的小额信贷公司来说,薪金小秘更具有合法性,在催收方面也不会存在强制手段以及随意收费的问题。
第三个平台是皖站小秘。该类产品具有很强的地方性特点,在近几年来也逐步向全国范围推广开来。其优点是审批快、秒批。对于逾期很多的用户来说,皖站小秘有自己的风控逻辑,并不是只看申请人手机使用的记录以及运营商的数据。如果您的手机号实名认证时间长了,并且没有明显欺诈的风险的话,即使信用报告上有问题也可以获得贷款批准。但是因为它是高风险高收益的表现形式之一,所以皖站小秘的利率会稍微高于前面两个项目一点,不过仍然处于合法合规范围内,适用于需要快速到账人群。
下面要讲的就是榕云点贷该款产品的市场寿命很长,并且具有额度高、期限灵活的特点。对逾期用户而言,最担心的是借钱后短时间内不能周转过来而造成第二次逾期。榕云点贷提供最长可达十二个月以上的分摊方案给到消费者足够的时间去消化和处理自己的财务问题。关于利息部分,在新用户有优惠或者利率降低的时候会有一些新的优惠政策出现,所以实际借款的成本一般都会低于预期值。如果要有一笔较大的资金用来整合债务或者做大的额消费的话,那么榕云点贷就成为一个可以被考虑到的选择上来了。
最后推荐的是安穗速借该APP主要特点是快贷、简单申请。当用户需要资金的时候,并不需要花费太多的时间来准备各种各样的材料,在安穗速借上只须提供身份证以及银行卡就可以进行借款了。对逾期较多的“花户”来说,安穗速借也十分宽容。利用大数据技术很快地画出人物形象,在几分钟之内就得出结论了。虽然开始的时候额度不高,但是有了好的还款记录之后就会慢慢提高。有关平台下发的APP利率是多少安穗速借采用的是差异化的定价方式,信用好的人利率就低一些,而对于资质差的人,在开始的时候利率可能比较高一点,但是只要能按时还钱的话,后面的利率就会慢慢降低下来。
经过上面的说明之后可以知道,在信用记录不良、逾期次数多的时候也还有办法。这五家平台(诚金用贷、薪房小秘、皖站小秘、榕云点贷、安穗速借),各有所长,但是都有一点相似之处就是都接受了一些不完美的用户。但是要再三地说明一点,借贷本质上就是对未来的透支。你提出的问题平台下发的APP利率是多少在选择的时候就已经有成本方面的考虑了。既然选择了门槛比较低的平台,就必须要准备好接受较高的资金成本。
所以对处在债务危机中的人们说一声:借债只是一种方式,并非最终目标。用这些平台来缓解眼前的困难之后,最要紧的事情就是勤劳地工作、开源节流、慢慢恢复自己的信用记录。不要陷入到“以贷养贷”的恶性循环当中去,否则就会成为一个无底洞。理性借贷、按期还本付息才是一条通向财富自由的道路。希望能给你带来一些启发,在面对金钱问题的时候能够坚守住生活的基本线。
 上一篇