关注公众号

2026有淘宝下款的口子,热忱推荐五个黑户能下款的软件
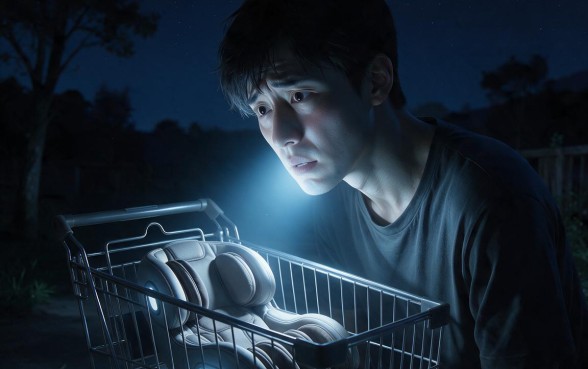
深夜的时候,手机屏幕发出微弱的光亮照在了阿强焦急不安的脸颊上,购物车里的那张为妈妈买的按摩椅已经很久没有被使用过了,但是因为经济拮据而一直没敢去结账。尤其是考虑到自己的信用报告已经被毁容之后,在收到过多次拒绝贷款的通知后就更觉得对2026年的消费升级感到失望了。当要放弃的时候出现了一个黑户也可以申请到贷款的信息,并且还说可以马上办理成功的事情出现了,于是又有了新的希望。因此,2026年会有淘宝下架的产品吗?黑户可以从哪些地方借钱呢?本文会向您热情地推荐五款可以给黑户申请到贷款的软件,并且对其中的问题进行详细的解释。
随着金融科技创新发展速度越来越快2026年,借贷市场的状况也大为不同了。传统上对征信审核的要求仍然很严苛,但是面向于“信用白户”或者“征信花户”的包容性的产品越来越多。“淘宝下款口子”就是指和平台的数据打通、审批宽松、放款快的一些小额度贷款产品。一般情况下,并不是只看央行征信的情况,更多的是重视用户在淘宝上的消费习惯以及账号活跃程度。
首先推荐的是淘系内部孵化出来的小规模应急产品这样的漏洞一般是被植入到淘宝或者支付宝等平台里去的,在500-5000元左右这个区间内。对黑户来说,如果淘宝账号已经完成了实名认证并且最近有过正常购买行为的话,即使信用报告上存在一些问题也可以得到系统的自动批准额度。它的要求非常低,只需要绑定一张银行卡就可以用上七天到三十天左右的时间长短不一,很适合做短时间内的资金周转。
其次是电商平台上的分期付款功能这样的软件并不直接提现,但是可以利用“先购物后付款”的模式来满足消费者的需要,并且还可以通过转售的方式实现变现。到2026年很多分期平台都降低了很多要求,黑户只要提供简单一点的身份信息以及一个淘宝上的收货地址就可以去申请了。根据个人情况不同,一般为一千到一万之间,时间比较短,可以分为三个月、六个月或者一年还清。
第三类是助贷公司所推出来的淘宝贷。这些机构充当着中间人角色与很多有牌照的消费金融公司进行对接。用户授权给淘宝的数据之后,机构就会去匹配那些对信用要求不高的资金方。此类口子的最大特点是额度比较高,可以达到两万块钱左右,但是利率也会相应提高一些。从用户的评价来看,“审核速度很快、即使是黑名单也可以通过”的说法有很多人说到了,但是要注意辨别是不是正规平台来防止被收取高昂的服务费。
第四个推荐的是会员制电商平台上的借款业务一些平台推出了一种叫作会员权益贷的服务,在这里只需要买一个小小的会员就可以开通借款额度了。在这种模式中,平台用会员费来承担风险,所以对于黑名单上的用户非常宽松。额度大概为三千元左右、时间比较短。用户的评价是“门槛低、下款快”,但是总的来看年利率比较高,只适用于需要钱又没有其他办法的人群。
最后要介绍的是新式网银消费贷款到2026年的时候,很多互联网银行都开始用上了电商的行为数据来发放信用贷款了。它们并不完全依靠传统的征信报告来进行判断和决策,而更多的是使用大数据风险控制模型。黑户如果在淘宝上的流水很大、退换货很少的话还是有可能被批准的。额度为数千元至数万元之间,最长可以达到24个月,并且利率公开透明,在目前所有方式中是最适合黑户“出海”的一种途径。
当人们用到这类软件的时候一定要有分寸感。优点很明显:门槛很低、审批很快、对信用记录的要求不严格,可以解决目前的问题。但是缺点不能不提的是:利率一般都比银行正常的贷款要高一些,并且有些平台还会有隐性收费,在出现逾期之后也会有很强的追偿力。所以借款之前一定要算清楚自己的还款能力,不要用借贷来维持生活。
注意事项:第一点就是说有百分之百能到账的说法都是骗人的,在正常情况下都会有风险控制审核。另外要保护好自己的个人信息,不能随便把淘宝账号密码和验证码告诉别人。最后一点就是按时还钱了,尽管这些漏洞不会上征信记录但是逾期会形成大数据信用问题,并且有可能被起诉到法院去。
下面是问题和答案的列表:
1. 问:黑户申请这些口子要抵押吗?
答案是:不需。这些都是信用贷款,没有抵押物,只需要用到淘宝的数据以及个人的身份信息就可以去申请了。
2. 问:申请不成功会怎么样呢?
答案是,在初步审核的时候一般不会去查信用报告,但是有些贷款产品会留有查询痕迹。最好不要经常申请,否则会被大数据影响到。
3. 问:贷款发放之后能提前还钱吗?
答案是:可以。大多数平台都允许提前还本息,但是有些会收取一定的违约金或者服务费,具体情况要根据借款合同来确定。
4. 问:淘宝账号没有任何购买历史可以下载吗?
答案是很难。主要看的是电商的行为数据,可以先养号,在做几次真实的购买之后再试一试申请。
 上一篇