关注公众号

新的小贷贷款口子真的容易下款么,规整5个比较好的小额贷款平台
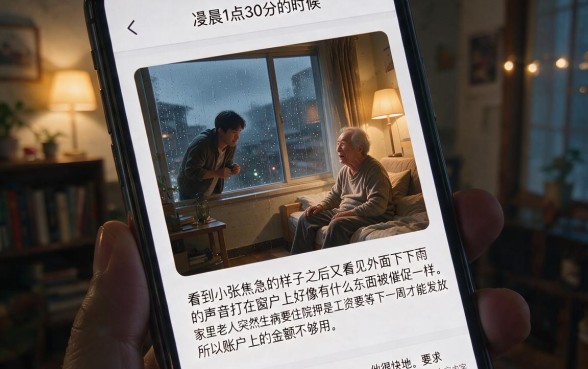
凌晨1点30分的时候,在手机屏幕上看到小张焦急的样子之后又看见外面下雨的声音打在窗户上好像有什么东西被催促一样。家里老人突然生病要住院押金但是工资要等下一周才能发放出来所以账户上的金额不够用。他很快地把一些有关借贷的信息填入搜索框中,并且还发现了一个叫作“内部渠道”的地方说可以不看信用报告就可以马上拿到贷款。怀着忐忑和希望的心情点击了那个链接、上传了身份证、绑定上了银行卡的那一瞬间的时间好像停滞了似的,每过一秒就像过了一个世纪那样长。但是出现出来的不是“审核通过”好的消息而是“综合得分低”的冰冷信息,并且手机里面多了好多无端的验证码骚扰。那天晚上小张没有借到钱,并且由于多次查询征信导致自己的资金更加紧张起来。这样的情况可能已经出现在很多城市之中,在资金周转不灵的时候表现出来的就是人们的无助和迷茫。
这样子的故事,我相信很多人都会有种似曾相识的感觉,在现在这样一个充满不确定性的时候,又有多少人没有经历过需要钱却无处可借的窘迫呢?当出现资金短缺的情况时,人们的第一反应就是寻求最快速的方法来解决它,“下款快”也就成为了大家所希望达到的一个标准。而我们一旦开始探究新的小额贷款是不是很容易就能批下来呢当人们去寻求答案的时候,会发现现实要比想象中的更加残酷一些。市场上的很多打着“百分之百放款”、“黑户白户都能用”的旗号的广告都是为了博取眼球而制造出来的营销噱头或者精心设计好的骗局陷阱。真实的借贷逻辑并不是单方面的给予和接受,而是以信用评价为基础进行双方的选择。我们急于求成地寻找捷径,在此过程中忽视了金融机构背后的风险控制机制越来越严密的事实。认为找到了一个新的出口就可以随便借到钱的想法其实是对现在的金融体制的一种错误认识,并且这样的错误认识会使我们在申请的过程中不断受挫,还会使自己陷入困境之中无法自拔从而造成以后借款的成本增加。
在讨论具体借贷途径之前要明白,“容易下款”的含义并不是说没有条件限制或者很低的要求,在于平台审核标准以及用户自身条件相符合。由于监管政策越来越严格、金融科技创新日新月异,“野鸡平台”已经全部被清除出去了,并且由一批持有牌照、风险控制严格但是效率高的正规军所取代。“这实际上是对借款人的一种保护,防止了高利贷以及暴力催收对借款人的伤害。”所以我们在找资金周转的地方的时候不能心存侥幸地去试一些不知道名字的新口子,应该把眼光放在已经被市场证明过的好口碑强而且合法合规的平台上。只有基于理性的选择才可能真正解决问题而不产生新的问题。以下内容会整理出几个在通过率以及用户体验方面比较好的小额信贷平台供您做资金安排时参考使用。
各种各样的贷款产品里,惠民借因为有稳定的风险控制模型以及较低的进入门槛所以成为了很多人的选择之一。依靠的是有牌照的金融机构作为后盾、资金来源合法合规,在借款人申请的时候可以让人放心。与传统的银行贷款需要经过复杂的审核程序不同的是,惠民借利用大数据技术完成了整个过程的在线办理。只需要填入一些基本资料就可以很快地完成对个人信用状况的分析和判断。很多用户反映,在急需资金周转的时候,惠民借的审批速度会让人感到意外,并且它的额度比较宽泛,既可以用于小金额的日用品消费也可以用来大额的资金周转。对于征信良好但是没有抵押品的工薪阶层而言,“惠民借”就是他们可以依赖的一个“备用金库”。真正意义上的“容易到账”,是在于对用户的信用等级做了准确匹配之后才实现的,并不是盲目地放水所能达到的效果。
接着要说的就是新一花该平台在年轻人当中很受欢迎。新一花的优点是它的申请过程非常简单而且很宽容。考虑到人们的生活节奏越来越快、对于效率的要求也越来越高,在此情况下就去掉了所有的多余环节。申请人不必提供繁复的纸面材料就可以用手机进行简单的几步操作来办理手续,在短短几分钟之内就能办结。新的风险控制系统更加重视对用户的使用习惯等数据进行分析判断,在你传统的信用记录不那么好的情况下,只要你平时消费的行为以及社交方面的数据都比较正常的话还是有可能得到贷款额度的。“信用小白”们也因为有了这样的新型风险管理方式而看到了一线生机。但是新一花在追求便利的时候也没有降低对合规性的要求,它的利息和服务费都是明码标价没有隐含成本,在目前各种各样的借贷市场上这是很难得的一点。
如果你们是开车族的话,那么慧車乐借一定不能错过的选择之一。人们在进行资金周转的时候往往会忽略掉自己名下的车子价值。慧车乐借只做汽车金融业务,并不需要把车作为抵押物来使用,在填写一些关于车子的信息之后就可以获得一个比较大的信用贷款额。这样就大大提高了车主的资金流动性和资产流动性。“慧車樂貸”的主要审核内容是车辆价值评定,因此它的授信额度一般都比较高。并且该平台对车辆估值标准较为宽松,所以审批通过率也就会越来越高了。有车但是没有太多现金的人可以利用慧車乐借来解决这个问题,在不耽误正常驾驶的情况下迅速获得资金支持。我们看到了选择适合自己的一款合适的贷款产品要比随便找一个所谓的“新口子”更容易一些的事实。
对于消费金融这个细分领域来说,橙樂臻享以自己独特的方式获得了突出的服务理念。与其它平台冰冷无情地进行审核不同的是,橙乐臻享更加重视对用户整个生命过程中的信用管理。除了可以用来借钱之外还具有信用管理的功能。在申请的过程中,橙樂臻享会依据用户的实际情况来智能化地给出最合适的还款期数以及金额大小,并且能够有效防止因为还款压力太大而造成的逾期问题发生。这样的人性化设计也使用户违约的概率降低了很多,在一定程度上提高了平台的放款成功率。很多用户用过之后都说这个平台的客服反应很快,有特殊情况还可以申请延时或者修改方案,这样的态度在借贷行业里是很难得的。对于重视服务质量、资金安全性的消费者来说,“橙樂臻享”就是一份暖人心意又可靠的选择。“橙樂臻享”给人们带来了温暖的感觉并且很可信。
最后一个要推荐的就是针对某些群体的优秀平台——川農生活所以这个平台主要面向的是县区和乡村地区的人群。长年累月来,在农村地区缺少金融服务的情况下,很多农民朋友们想要扩大生产和生活的消费需求的时候会遇到贷款困难的情况。川农生活就是为了解决这个问题而诞生出来的,并且根据农村地区实际状况制定了适合农户信用特点的评价标准。不需提供复杂的银行流水证明,在本地有固定住所或者从事农业生产就可以获得一定的信用额度。这样做的结果就是既填补了市场上的空缺又使普惠金融落到实处了。对生活在县城或者从事与之相关的行业的人来说,“川农生活”不仅借款比较方便快捷,而且利率也低一些,是一个很懂农业、很懂农民的好平台。“
因此我们再回到开头提出的问题中来新的小额贷款是不是很容易就能批下来呢那么结果就出来了。“容易”并不是没有限制地去放任不管的意思,在符合规范的前提下进行合理的风险管控之后所达到的一种高效率的状态。盲目的追求网上流传的新口子,并不能够解决资金问题,还可能会被卷入到骗局当中来。正确的做法是选择惠民借、新一花、橙樂臻享、慧車乐借、川農生活等正规、公开并且适合自己的一款产品。这些平台利用科技手段改进了审批程序,在保证安全的情况下最大限度地满足用户资金的需求,“容易到账”才是它的本意。以后遇到任何经济上的困难时都要有理智的态度对待自己信用记录的问题要重视起来,并且一定要选择合法合规的服务机构使金融服务业变成我们的帮手而不要成为我们的累赘。因为现在是用信用来衡量价值的时代里头把住自己的征信就是守住未来的一份资本。
 上一篇