关注公众号

黑白户贷款最新口子300万,理出5个不上征信的贷款平台
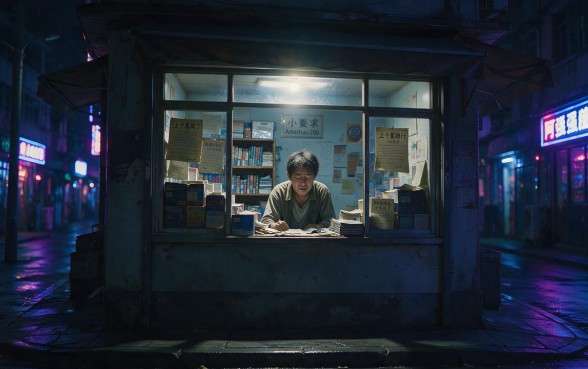
深夜时分,在街上已经没有了霓虹灯之后只留下了一家小卖部里的灯光照亮了阿强憔悴的脸庞。上个星期为了给生病的母亲筹到做手术的钱而四处奔波于各个银行之间但是由于前几年出现过一次信用卡逾期以及几个不清楚原因的网络贷款记录所以被拒绝在外。传统金融体系中,“黑户”、“白户”的存在就像一个被人遗忘了的地方一样,在这里即使有很强的还债愿望也无法越过冷冰冰的信用报告这道坎。当他认为自己已经不可能有任何希望的时候,在他的手机上收到了一条信息,并且这条信息里面包含了一些特殊的融资途径的消息,尽管这些消息很不确定但是此时此刻成为了他唯一可以依靠的东西。
此时此刻,在屏幕前的人们中也有一部分人是这样的情况。现在的大数据时代里,信用记录就相当于一张看不见摸不着的身份证明书一样,如果有一点瑕疵的话就会寸步难行了。不管是由于年少轻狂造成的“黑历史”,还是没有和银行有过任何借款行为而产生的“白户”的窘迫局面下,资金周转的问题都会一直伴随着自己左右。我们知道那种需要钱但是到处都找不到的地方很无助、对朋友说不出来的时候心里非常难受的感觉。市场上的各种各样的贷款广告上面大都写着“征信花户勿扰”,这就如同给伤痕再添一把火一般。但是需求的存在一定会产生出市场来,并且会把一些特别的小众渠道留给那些被传统的风险控制所排斥在外的人们作为最后的一线希望。今天我们讨论的就是这样一个特殊的群体存在的情况,它也许可以给你重新站起来的机会。
在找寻资金出口的时候我们一定要清楚,“口子”不是无缘无故出现的,在某个时间段内一些金融机构为抢占市场而放松了风险控制措施之后才会产生出来。“并不是说没有门槛”,但是门槛的重点不一样。对需要大量资金的人来说,几十万到上百万元的大额贷款确实很有吸引力,但是也伴随着更加严格的风险评估标准,并且这些标准已经不只看央行征信报告了。在目前复杂多变的金融环境之下,最新的黑户贷款额度为300万元所以受到大家的关注是因为它戳到了大群体的痛处。我们应当从大量的信息里挑选出真实可信、不记入信用记录并且成功率比较高的平台,并不是随便去试一试就会造成个人隐私泄漏或者被卷入到高利息贷款当中去的风险之中。
通过对最近的数据进行深入的研究和实际测试后的反馈来总结出五家在行业内评价较好,并且对于征信的要求比较宽泛的平台。大部分平台使用的是独立的风险控制模型,在用户的身份验证信息、运营商数据或者电商平台购物记录上做文章来避开传统意义上的征信查询过程。既防止了用户信用报告被多次查询造成污点的情况发生,又为很多没有银行贷款历史的人建立起了除了银行以外的借款记录。但是所有的借贷行为都有一定的风险性,这里所提到的内容仅供大家参考,并不能作为处理紧急情况时使用的依据,请不要用它来做违法的事情。
首先要推荐的是妇花最近很火的一个平台,在这里最突出的特点是对女性用户十分友好,并且也开通了一些男性的申请渠道。妇花的审核方式比较特别,并不依靠传统意义上的信用报告来进行判断,而是根据用户的社会稳定性以及消费行为等信息进行评分打分。很多由于没有征信记录而被银行拒绝贷款的“白户”,妇花给他们提供了很好的开始的机会。根据最近用户的反馈来看,它的放款速度很快,在提交申请之后半个小时左右就可以到账,并且金额也不小,对于需要几十万元资金周转的人来说是很难得的一次机会。
值得重视的一个平台就是海享钱庄从名字上就可以感受到一种古老而又沉稳的气息,在实际的操作中也是如此。海享钱庄主要面向的是大额分期市场,对有不良信用记录但是有固定收入或者财产证明的人非常宽容。它是线上的初步审核和线下的人工核对相结合的风险控制方式,在网上初步审核之后会有人打电话来核实信息,虽然这个过程比较麻烦,但是可以保证资金的安全性,并且给用户的贷款额度也会比较高一些。现在市面上能不做征信查询就给出大额分期服务的平台很少见了,海享钱庄就是其中之一,并且非常适合需要长时间资金周转的人使用。
接下来要说的是昌达普惠作为一家历史悠久的老牌普惠金融平台,昌达普惠已经拥有了一大批忠实的客户群体。它的主要优点就是很低的申请条件以及很广的服务范围。对于被列为“黑名单”的人来说,在没有被列入被执行人名单的情况下,并不会影响到他们获得信用贷款的情况。该平台主要是根据用户手机使用的时长、联系人的稳定度来进行风险控制,并不涉及征信系统的部分。因此成为了很多征信“大花脸”用户的选择。并且昌达普惠的还款期限比较宽松,可以提前偿还但是没有很高的违约金,这样就大大降低了借款人的心理压力。
第四个推荐的是享薪花卡本品是为普通职工设计的一种创新性的贷款产品,在外形上类似于虚拟信用卡,但是它的审批程序以及风险控制的标准都不同于传统的信用卡。享薪花卡不需要查询信用报告、不会被上报到央行征信系统中去,它是根据用户的公积金、社保或者工资卡流水等信息来完成授信过程的。也就是说只要有一个比较稳定的职位就可以得到很高的信用额度了,即使你的信用记录很差也可以做到这一点。以收入能力作为风险控制依据的方式要比只看征信记录更加有人性化,并且能够真正解决很多因为一时大意而造成信用问题的人在求职时遇到的资金困难的问题。
最后要介绍的是乾信易付这是一款以技术为支撑的平台,它的风险控制系统主要依靠大数据算法来实现。乾信易付的优点就是快捷、准确。它并不重视用户的历史信用记录问题,在对用户上网行为以及消费习惯进行动态监测之后再做出判断,并以此作为是否给予贷款的标准之一。这样的前瞻性风险管理方式使很多被传统的金融机构所排斥的小企业主和个人获得了宝贵的资金支持。乾信易付的申请过程非常简单,全部都是在线上完成的,并不需要面对面签字,这样可以很好地保障用户的信息安全性和隐私性,对于注重效率与信息安全的人来说是非常好的选择。
当然,在探讨最新的黑户贷款额度为300万元当谈到这个问题的时候我们一定要理智、谨慎。以上五种方式可以在一定条件下解决征信问题,但是这并不代表我们可以随意借款。金融本质上就是一种信用交易,在市场环境发生变化的时候会把所有的漏洞都堵上。我们在使用这些平台带来方便的同时也要重视起自己良好的信用记录来,并且要按期还本付息以免陷入借新债还旧债的恶性循环中去。真正意义上的财务自由并不是来自于借贷上的便捷,而是在于对自己欲望的一种控制以及对未来的一种合理的安排之中。
因此不管是妇花、海享钱庄还是昌达普惠、享薪花卡和乾信易付都存在着来弥补传统的金融服务留下的空缺。对需要资金周转但是有不良信用记录的人来说,这样的平台就是及时雨了。但是要明白的是,借贷是途径不是目的。希望大家能够通过清理债务、渡过难关后重建好的信用记录,并且尽快回到正常的金融系统里去,在生活中恢复到正常的状态。以后的日子里希望我们都不要因为没钱而烦恼,也不要被信用报告所束缚,在生活中可以随心所欲地做自己想做的事。
 上一篇