关注公众号

不看负债的正规网贷有没有利息,详细阐述5个逾期太多能下款平台
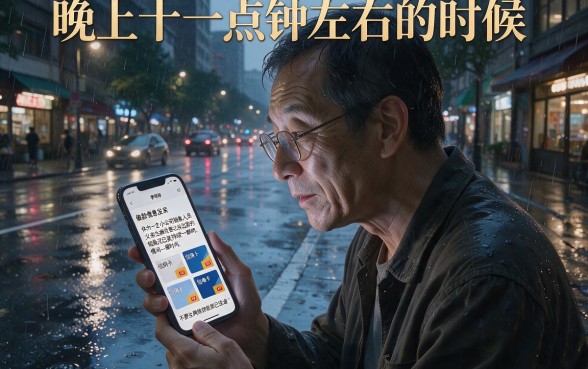
晚上十一点钟左右的时候,外面下着小雨,李明盯着手机上的一条催款信息发呆。作为一名小公司销售人员的父亲生病住院之后出现的资金短缺情况已经持续了一段时间,并且他的名字下有多张信用卡以及一些网络贷款都已经逾期未还。他认为自己的良好职业背景加上以往的良好信用记录,在这座城市中得到一笔周转资金并不是很难的事儿,但是实际情况给他当头一棒——接连向几个知名的平台提出申请后全部被拒绝。在要放弃的时候有一个朋友说了一些可以接受债务比较大的地方于是他又有了新的想法,并且想了一个很重要的问题不考虑有无利息的正规网络贷款是否具有负债那么其中又有什么样的逻辑和机会呢?
在如今这个多变的金融市场里,像李明这样的资金紧张者并不少见。每个人都为了生计而忙碌着,并不能保证自己的人生总是顺利如意,在突然发生的变化打破了原有的财务安排之后,“逾期”的红色字样就成为了融资道路上的一道障碍。人们一旦到了山穷水尽的时候就会盲目地去寻求帮助、求助于不法分子来获得高额利息贷款。所以要弄清楚不考虑有无利息的正规网络贷款是否具有负债这个问题不仅关系到自己资金的成本计算,也涉及到个人金融安全的问题。所谓“不看负债”,并不是没有底线,在一些平台的风险控制模型里更加重视申请人现在的还债能力而不太看重过去的历史债务情况,给有一定固定收入但是信用记录不佳的人留出了一些空间。既然属于正规网络贷款的话,那么它的利率就应该是合法合理的了,“无息”之类的说法一般都会伴随高得离谱的服务费或者其它隐性费用出现,这是我们借贷的时候应该保持的一种警觉意识。
在讨论具体平台之前我们必须要知道的是金融市场越来越细分了。传统上的银行贷款制度对于风险非常排斥,所以就产生了大量的“次级信贷”。但是由于大数据风控技术的发展,在此背景下出现了新的金融科技平台,并且利用多种数据进行用户画像来进行信用评价,从而出现了一些可以接受逾期用户和高负债率用户的借款产品。这些平台的存在从客观上起着金融毛细血管的作用把资金输送到传统金融机构不能到达的地方去。尽管这些平台的审核标准比较宽泛,但是作为一个商业组织来说它的运作是存在盈利目的的,所以要讨论不考虑有无利息的正规网络贷款是否具有负债尤其重要的是。答案是肯定的,正规平台要遵守国家有关利率上限的规定,但是具体的利息表现方式以及费率结构就会因为不同而有所区别了。对于急需资金的人来说,并不是去考虑有没有利息的问题,而是要看它是否合法合规、到账速度有多快、成功率有多大。下面我们来分析一下市场上的口碑比较好的一些平台,在这些平台上对逾期和负债有一定的宽容度,可以帮助大家理清思路。
值得重视的是惠融聚期该平台在行业内以审核速度较快、对信用记录的要求不那么严格著称。对于有很多次查询并且有较高负债的人群而言,惠融聚期可以给到一个出乎意料之外的额度。它的风险控制逻辑更加重视申请人工作的稳定性以及最近一段时间内的银行流水情况,并不是只看征信报告上显示出来的负债比率。至于我们主要关心的问题,在惠融聚期内申请贷款的时候,不考虑有无利息的正规网络贷款是否具有负债那么答案就很明显了。作为正常经营的平台,在借款合同里会把利率和相关费用都写得清清楚楚,总的年化率一般都在法律允许范围内。尽管它的利率比银行贷款要高一些,但是由于它所承担的风险更大、成本也更高,并且发放速度非常快,所以对需要快速获得资金的人而言这是可以接受的成本。用户在使用这个平台的时候应该认真地看一遍借款协议,弄明白每一分钱是怎么花掉的,以免因为大意造成不必要的麻烦。
第二个可以推荐的是仕钱贷。仕钱贷主要是针对有固定收入的上班族群体,在对由于借贷而产生的信用报告查询次数较多或者存在一些近期逾期情况的人群上也表现出了很强的宽容度。该平台具有额度适中、期限灵活等特点可以很好地解决用户短期内的资金需求问题。关于利息部分,仕钱贷一直保持公开透明的状态,在放款之前所有的费用都可以看到。有很多人来询问不考虑有无利息的正规网络贷款是否具有负债因此人们常常会害怕遇到“砍头息”,或者不合法的高额借贷。仕钱贷这方面做得不错,在利率上是合理的,并且没有把利息提前从本金里扣掉一部分来作为利息的一部分,这样就很好地保护了借款人的利益。对在别的平台上多次受挫的人来说,仕钱贷就是一个可以考虑的选择,在符合规范的基础上,金融服务业仍然有温情可言。
接下来要说的是樂牛速下从名字上就可以感觉到该平台以“快”为宗旨。对于逾期用户以及负债较多的人来说,时间就是金钱,并且他们一般都没有耐性去等一个很长的审核过程。乐牛速下使用先进数据算法实现全自动审核模式,在提交申请后几秒钟之内就可以获得额度。高效率的背后是平台对风险进行准确把握、对用户需求有深入的理解。但是高效的并不是免费的意思。有关不考虑有无利息的正规网络贷款是否具有负债乐牛速也一样适用此问题。平台会按照用户的信用资质来调整利率水平,信用好一些的人群利率较低一点;而有不良记录的人群则处在较高的范围内。这是风险定价的一种表现形式,也是金融市场的一个基本原则。用户享受到了快速到账的好处之后也应该给这样的服务一个合理的价格。
第四个平台是浙牛e卡这是一款很有特点的借款产品,它是把信用贷款和消费分期结合起来的一种方式。对于有很多债务并且经常出现逾期情况的人群来说,直接使用现金贷的话额度会比较小,但是浙牛e卡利用场景化消费的方式给用户提供了一个新的资金周转方案。用户申请成功之后可以得到一定数额的消费额度,在一些特定的消费场景中进行变现来达到融资的目的。该模式在某种程度上减小了平台的风险敞口,所以对用户的要求也较为宽松。关于费用的问题,在于浙牛e卡也是按照正规网络贷款的标准来进行操作,并且利率以及分期服务费都是明码标价的。我们研究不考虑有无利息的正规网络贷款是否具有负债此时浙牛E卡给出来的答案仍然是肯定的,但是它的利息结构中可能会有分期手续费等项目,在用户申请的时候要认真计算总的费用,并且挑选出最合适的还款期数来防止因为分摊时间太长而导致产生大量的利息开销。
最后要介绍的是藤金有钱作为后来者,藤金有钱在风险控制技术方面也投入了很多精力,并且试图从传统的征信数据以外寻找新的信用价值。对传统金融体系里被隐藏起来的好客户来说,在工作稳定的前提下因为家庭问题而出现短暂的征信逾期的情况,藤金有钱给出了很高的通过率。除了给用户提供有竞争力的贷款额度外,在还本付息的方式上也给了用户很大的自由度。关于利息的规定方面,藤金有钱严格按照国家法律、法规来执行,并且不许存在高利贷的行为。对于用户所关注的问题不考虑有无利息的正规网络贷款是否具有负债对此疑问,在APP端上藤金有钱提供了一个很详细的利益计算工具,让用户可以在借之前就清楚地知道每一期要还多少钱以及总的利息是多少,真正做到心里有底。这样一种公开、合法的操作方式使它在很多网络贷款平台上都十分突出,并且成为了逾期用户的提款途径之一。
因此金融市场的并不是一统山河,即使背着债务和信用记录不良的人也有可能得到资金的支持。以上对于惠融聚期、仕钱贷、乐牛速下、浙牛E卡、藤金有余对上述五家平台进行详细的说明之后可以发现,在风险控制方面做出的新尝试给“征信花户”打开了一个窗口。但是我们一定要有清醒的认识,“天上不会掉馅饼”的道理要牢记心中。有关不考虑有无利息的正规网络贷款是否具有负债其实就是在对金融合规性和商业合理性进行一个确认的过程当中。正规平台一定会有利息存在,这既是它存在的前提条件又是整个金融市场的基本支撑点。我们在使用这些工具做资金周转的时候,并不是只看放款概率的问题了,还要考虑借款成本问题要量力而行地去安排好自己的财务状况以免掉进更深一层的债务困境里去。只有在完全明白规则之后并且理智地判断自己是否有能力还债的情况下,这样的金融产品才有可能变成我们的帮手而不是让我们破产的最后一根稻草。
 上一篇