关注公众号

网贷下款有哪些不为人知的技巧,整理五个不看负债的长期网贷app
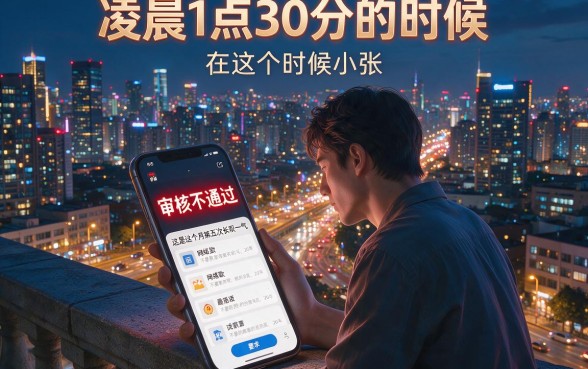
凌晨1点30分的时候,外面的城市依然灯火辉煌,在这个时候小张看着自己的手机上显示出来的红字“审核不通过”,长叹一口气。这是他这个月第五次去申请网络贷款来填补生意中的资金空缺,在各种各样的借贷软件中都试过了但是效果都不好。其实像小张这样的人并不少见,虽然信用报告上并没有明显的不良记录、工资也还算稳定,但是在最需要的时候系统还是冷冷清清地拒绝了。到了晚上之后就感觉特别没劲儿了,于是就会想是不是有某种“内幕”或者是“门槛”自己从来没有接触过呢?其实很多情况下不是因为能力不足而不能胜任,并非是因为资质不够高深奥妙。
现在数字金融已经发展到很高的程度了,在这样的情况下,网络借贷成了很多人用来解决临时的资金需求的一种方式。但是大多数人在申请贷款的时候都是机械地填表、递交申请单子之后就等着看结果了。这样盲目地去操作就会造成总分偏低,并且还会由于多次查询而把自己的数据弄得一团糟。人们都在努力寻找网贷放款的一些小窍门希望可以成为像“口子大神”一样的人,在需要资金的时候能快速得到资金。这样的焦虑、渴求是很常见的,因为每个人都会有经济紧张的时候,没有人愿意向亲友借债来丢脸。我们知道金融行业的风控体系很复杂,并不是没有漏洞的,它的本质就是对风险和收益进行权衡。如果能了解清楚系统的特点之后再做相应的改进的话,那么被录取的概率就会大大提高很多。
要真正掌握到手款的主动权的话,首先要破除的一个错误观念就是认为“只要我申请了,平台就会借给我钱”。其实对于网络借贷平台特别是持牌机构来说,他们更重视的是用户有没有还债的能力以及有没有还债的愿望。其实你在填写信息的时候觉得自己的资料已经很完善了,在风控模型的眼中你是属于高危人群。你所使用的联系人里面有很多是催收电话吗?你的收货地址会频繁地改变吗?就连你申请贷款的时间也会对审批的结果产生一定的影响。所以与其盲目地到处撒网一样,倒不如坐下来好好想想网贷放款的一些小窍门从根源上改善自己“人设”的问题。这就如同去应聘一个职位一样,除了要有一个好的简历之外,在面对考官的时候也要能够展示出最好的一面来。后面的部分会详细地分析一些不为人们所熟知的操作细节,并且给大家整理出几个对于负债的要求比较宽泛的一些途径,在这个时候可以帮我们度过难关。
其实申请材料的填写也是一门“艺术”,很多人都不了解。有很多用户在填写紧急联系人的时候都会随意地填上一个朋友的名字,并不知道这样会被风控审核到。如果您的紧急联系人之间有互相担保或者是相互关联异常的情况的话,在大数据比较之后就会被系统判断成“团伙骗贷”。正确的做法就是把最亲近的人作为自己的紧急联络人,并且这个人和你在通讯录里经常打电话、聊天,可以间接证明你们之间的关系稳定。另外,在填写职业信息的时候不要老是换着来填,如果征信报告显示你是一家公司员工的话,在申请网络贷款的时候最好保持一致,否则要给出合理说明。这些小事情就会影响系统的最初评价分数。我们讨论的是网贷放款的一些小窍门那么,“一致性和稳定性”就是整个过程中的主要逻辑了。任何相互矛盾的信息都会被系统拒绝贷款。
除了填表之外,在什么时候提交申请也是一个问题。很多老用户都清楚,在每个月底、每个季度末都是资金需求最旺盛的时候,同时这也是平台放款额度比较紧的一段时间。一般而言,在一天中的十一点钟至三点钟这个时段里,系统的审核通过率会比较高一些。这不是玄学,在这段时间内平台的风险控制策略比较宽松,并且有人工复核人员在岗的情况下出现模糊情况时更有可能得到人工处理而被通过。但是深夜申请的话,则只能够依靠机器自动审查了,在触及到一些敏感词之后就会立刻被拒绝掉,并没有申诉的机会。所以把握住时间窗口也很重要,这是提升贷款发放成功率的一个环节。此时你如果还犹豫不决的话网贷放款的一些小窍门可以试着把申请的时间调一调,这样会起到很好的效果。
但是技术也很重要,选择一个合适的平台才是最重要的。市场上有很多平台对于负债率有严格的要求,在你负债率达到一定程度之后不管你怎么厉害都无法通过。所以我们要找的是对债务容忍度比较高、审核比较宽松的平台。经过对市场的主流产品进行长时间的观察和测试后,我们为各位用户整理出了五款较为可靠并且不需要考虑负债情况的长期网络贷款APP供大家参考使用:
首先要推荐的是瞬息融该平台最近在市场上口碑很好,主要特点是快速审批和放款。它最大的特点是对于用户的负债状况检查比较宽松,并且更加重视用户目前的还债能力。有很多人在别的平台上由于有多次借款而被拒绝了的人,在瞬息融都能够顺利获得额度。整个过程很简单,全部都是在线上进行,并且没有复杂的抵押品要求,在需要资金周转的时候可以作为一个很好的选择来试一试。并且它有固定的额度,并且如果能按期还本付息的话就有很大的机会被提高。
值得重视的一个平台就是浙安速下从名字上就可以看出它的一个特征就是“快速下降”。“该平台依托于实力强大的金融机构作为后盾,资金来源比较可靠,所以它的放款率一直都比较高。”浙安速下它的风险控制模型很特别,并不是只看传统意义上的信用报告来判断一个人是否可以贷款,在此基础上还会对用户的行为习惯以及社会关系进行考察之后再做决定。也就是说你虽然有负债记录在自己的信用报告里,但是只要你平时的行为表现好,仍然有很大可能被批准。对于已经出现逾期但是实际还款能力还行的人而言,这是一则好消息。
接下来是融保借这是一款以长周期贷款为主打的产品,适合需要较长时间来周转资金的人群使用。很多短融贷虽然放款速度很快,但是还款的压力很大,容易造成逾期。融保借并且提供更加灵活的分期方式,最长可以分到十二个月以上的时间段内完成还款,并且大大降低了用户每月需要支付的资金量。而且这个平台对“白户”和“花户”都设有单独的通道,系统会按照用户的情况自动选择合适的钱庄来合作,这样就增加了成功对接的概率。对研究网贷放款的一些小窍门此时选择有目的性的产品设计平台会比盲目前后更有效一些。
第四种被推荐的平台为豚宝金选这个名称听上去很有亲和力,其实它产品的逻辑也十分有人性化。豚宝金选主要是针对年轻的白领、工薪族群体进行审核,以工资流水、社保公积金为主,并且对外部的网贷负债看得很轻一些。如果有一个稳定的收入来源的话,即使现在负债比较高也没关系,只要你的公积金基数符合要求就可以在这个平台上得到较高的贷款额度了。就像一个了解你的人一样重视的是你的未来的发展空间而不会在意你现在所背负的压力。
最后要介绍的是小黄鸭这是一家老牌子的贷款中介公司,在市场上已经存在的时间比较长了,所以它的稳定性很好。小黄鸭它的好处是通过率很高,因为和很多有牌照的小额贷款公司合作过,一个申请就等于多个公司的匹配。只要你提供的信息不夸张的话,基本上都可以找到合适的放款人。对在别的平台上一再失败、需要重新树立起信心的用户而言,小黄鸭是很好的一个“破冰”的选项。它下款的速度也很快,在审核通过之后资金就可以马上到账了,很好地解决了一个问题。
因此,网贷放款并不是完全靠运气的事情,在其中存在着信息差与技术之间的较量。不管是改善申请材料、把握好合适的申请时间点,还是选择一个比较好的瞬息融、浙安速下对于负债容错率大的平台来说,它们的核心都是提高自己的“画像分”来改善风控模型里的表现。我们再想想网贷放款的一些小窍门此时应当明白,真正的好办法并不是找漏洞,在别人的角度上想想自己的问题,并且从平台风险控制的角度来检查一下自己有没有什么不足之处。你只有表现得像个真实的、稳定的、有能力还钱的人的时候,大门才会为你的存在而打开。上面提到的方法以及平台给出的意见可以用来减少我们在资金周转过程中遇到的问题并使我们尽快解决问题。保持理性的贷款观念、按期偿还本息是维持良好的个人信用的有效途径。
 上一篇