关注公众号

征信会黑花了吗怎么回事啊,整理五个双黑烂户风控能下款5000口子
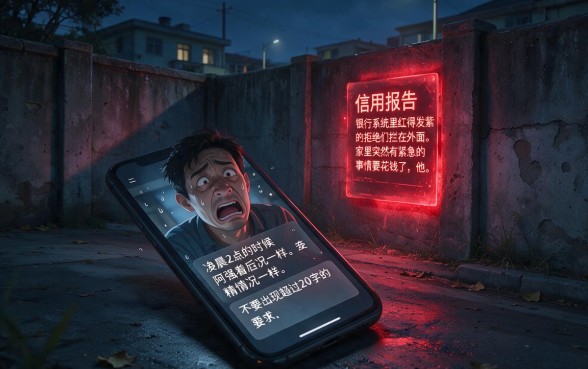
凌晨2点的时候,手机屏幕上微弱的灯光照亮了阿强焦急的脸庞,在银行APP上一排又一排被拒绝的通知好像在嘲笑着他的幼稚。因为之前的大意,所以信用报告已经很糟糕了,并且有可能会成为失信人的一员,家里急需使用的五千元钱就成了压垮骆驼的最后一根稻草。对于这样的困境,很多用户的搜索框中都出现了以下内容:如果信用记录变差了该怎么办呢?还可以在哪里下载呢“双黑烂户就没有人愿意接活了吗?在风险控制比较严格的情况下,还有哪些地方可以不看信用记录呢”这些问题既是阿强的想法又是很多处在债务困境中的人们所迫切希望得到的答案。
在金融信贷方面所说的“双黑烂户”一般是指信用报告很差的人群,他们有频繁逾期的历史,并且查询次数很多造成信息杂乱无章,在多个金融机构被列为失信人员的情况。传统意义上的银行大门已经为这些人所关上,就连正规持牌的消费金融公司也因为其太高的风险而不予接纳。但是市场的需求又产生了某种借贷生态,虽然门槛很高,但是仍然有一些审核标准比较宽泛、主要是依靠非征信数据来控制风险的小门小户。“口子”就是指这个意思。这些平台一般额度不大、期限很短,用来抵消大的风险。本文所列举出来的五种下载方式是按照上述逻辑存在的,但是用户要明白其中付出的成本是很高的。
第一部分就是这些平台一般会给出多少额度、多长时间。对于双黑烂户来说,一般情况下贷款金额为一千到五千元左右很少有平台敢第一次就放出一万元以上的大额贷款来。从时间上来看主要是短周期周转型产品,比如七天、十四天或者一个月等,只有极少数会推出三个月到六个月之间的分期产品。一些宣称可以做到“秒审秒贷”的小额贷款公司,在对信用记录不良的人群中给出的贷款金额一般不会超过三千元,并且需要在短时间内一次性结清本金和利息。这样的设计主要目的是为了尽快收回资金并减少坏账的风险。
关于使用条件方面,尽管这些平台声称“不限制信用记录”,但是这并不代表没有限制。实名认证所用到的手机号、身份证号和银行卡都是基本设置而且很多平台都会利用大数据来分析用户的行为习惯,例如手机入网时间长短(一般需要六个月以上),通讯录里联系人稳定度等等。有的还会让用户去授权淘宝或者京东账号,并根据这个来判定用户的消费能力与还款能力。“风控能下款”就是把风险控制的重点由央行征信转到互联网大数据行为分析上来。
从用户的评价来看,存在很大的分歧。有一部分人说:真的收到了贷款,但是金额只有一万二千,在紧急情况下起到了作用,并没有被过多地询问关于利率的问题这样的评价主要是针对需要资金周转并且对于利息不那么在意的人群而言。另外一种声音则是抱怨道:利息太高的缘故使他们只能拿到2400元,要在七天之内偿还3500元,这是饮鸩止渴该类口子的主要问题就是——高额的综合成本对双黑用户来说,得到资金所付出的成本是正常贷款利息的好几倍,并且还会有各种各样的“服务费”、“会员费”。
然后对各个渠道的优点和不足进行分析。好处是明显的:门槛很低,审批速度很快,对信用记录的要求不严格已经被主要金融机拒绝了的人群中的一种方式,在APP上进行操作后几秒钟就可以拿到钱,并且半个小时之内就会到账。但是它的缺点也很严重。第一就是利息和隐性成本很高,一年期以上的年化利率已经远远超过了法律所允许的最大限度;第二就是催收的方式比较粗暴,在出现逾期之后会用到通讯录轰炸等方法;第三就是一些不符合规定的平台存在个人信息被泄露的风险,把用户的资料卖给了第三方广告公司。
在用到这些“口子”的时候要注意以下几点。第一、核实该网站是否为合法合规的网站最好选择有牌照或者口碑比较好的产品,并且要避开被纯粹骗人的“假贷款真盗刷”的骗局。第二步是认真地去读一读借款合同中的有关条文,尤其是对利息、违约金和手续费等部分进行仔细分析,并且要算出实际到账的钱款以及需要偿还给对方的部分之间的比例关系来判断是否存在“砍头息”。第三点就是量力而为,根据自己的实际情况来确定自己的还款能力,在不造成更大损失的情况下填平一个小缺口,防止自己陷入“借新还旧”的恶性循环中。
最后对用户经常提出的问题进行归纳总结,并形成以下问题解答表:
问:信用记录不良还能申请到五千元贷款吗?
答案是有的话,但是几率很小而且不稳。主要看具体平台的风险控制政策和除了信用报告之外其他的条件(比如职业、财产状况、大数据分值等)。一般建议试用几个平台,但是要准备好被拒绝的心理准备。
问:这些口子会记入信用报告中吗?
答:一些有牌照的小额贷款公司仍然会向征信系统报送数据,也会被纳入到百行征信这样的民间信用体系中来。不放款的话,多次申请会使大数分值下降很多,从而影响以后的借款。
问:遇到暴力催收应该怎么办呢?
答案是保留好通话记录、短信截图等证据,并向互联网金融协会或者有关部门进行投诉和举报。并且要主动跟平台沟通申请延后还款时间,不能选择失联不回。
 上一篇