关注公众号

大数据不太好的下款口子,深入剖析5个黑户逾期也能下款的网贷
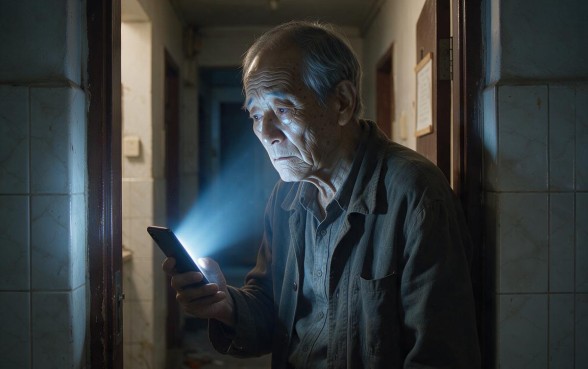
凌晨1点30分左右的时候,在楼道口的老陈手里拿着一部手机,上面发出的一缕光把他的脸照得很忧伤。这是本周内他第五次被拒绝进入的原因,并非其他因素造成,而是由于多年前因为生意失败所遗留下来的几条逾期记录。家里的老人要住院需要一笔钱来周转一下,但是正规银行的要求太高了就像天梯一样难以攀登上去,而一些说没有门槛的小广告也使他担心会掉入更深层次的困境中去。深呼吸一口之后看到手机屏幕上又出现了“审核不通过”,于是就有一种无能为力的感觉涌上来。在现在这个以信用为价值的时代里,“花掉了”或者变成了黑色的人们好像已经被人遗忘了似的,在整个金融界都失去了存在的可能。
到这里为止,在老陈身上就会出现很多人的影子了。在这样不确定的情况下,有没有人会遇到急着要用到钱的情况呢?但是实际情况是,在你需要帮助的时候,冷冰冰的系统因为你之前的一个小失误而把你挡在外面。我们常讲“人不是圣贤,谁能没有过错”,但是在风控模型面前,一个逾期就等于被永久性地禁止使用了。因为历史遗留的问题造成资金断流的现象使人觉得有一种窒息感。人们只能在绝望之中寻求出路,因此今天我们所讨论的主要问题是:对信用记录不良、大数据评分低的人而言是否就没有机会了呢?其实并不是这样的,在金融市场的大门都关上的时候,在缝隙里仍然有一些大数据不好的地方,它们可能要求不高,可以给需要资金周转的人们一点希望。
在对具体平台进行讨论前,我们首先要弄清楚一个概念。“黑户”或者“花户”在传统意义上的银行看来属于高危人群,在一部分有牌照的小额贷款公司和消费金融公司的视角下,则被看作是有可能成为客户的对象。不是提倡大家去借钱,而是想让大家知道,在市场中存在着一些审核比较宽松途径。它们在审查的时候,并不是单单看你有没有央行征信报告就可以的,还会考虑你的一些社交数据、消费习惯甚至是你运营商的数据。这样就给了一些信用记录上有瑕疵但是愿意还钱并且有能力还钱的人们一个机会。所以机遇是属于有准备的人的,要掌握上面提到的知识大数据不好的地方不只是一种选择,在危急时刻也可以起到自救的作用。
因为市场的需求很大,所以市场上到底哪些平台可以下载,并不是完全用来骗人信息的呢?通过对市场进行深入的研究以及用户的反馈进行整理之后,我们挑选出了一些在行业内评价还可以并且对于信用记录的要求不高的平台。各个平台都有自己的特点,有的重视日常生活中的消费流水,有的重视工作的稳定度,在此之下我们分别进行分析。
首先推荐的是盈盈花该平台最近在小额借贷圈子里面很火的原因是它对数据量要求不高。盈盈花主要是针对有固定工资收入的人群设计的,在你个人信用报告里有一点点逾期记录的情况下,并不一定要现在就还清欠款或者提供真实的在职证明就可以获得批准了。它的审核标准更看重申请人是否有偿还能力而不仅仅是看历史信用情况,这对由于以前粗心大意造成信用问题的人来说是个好消息。另外,盈盈花放款的速度也很快,在提交申请之后半个小时之内就会到账,适合需要资金周转的人使用。
第二部分要讲的就是雁富花如果因为网贷申请次数太多而被大数据标记为“失信人”的话,那么雁富花就有可能会成为你的一根“救命稻草”。和传统的金融机构对于多头借贷持零容忍态度不同的是,雁富花有自己的风险控制逻辑,并且更加重视申请人最近的行为表现。如果近来你的行为比较好的话,并且没有出现过任何法律纠纷的话,雁富花就会给你一个一定的信用额度。因此,在许多有关于大数据不好的地方在关于雁富花的话题里,她经常会被提到。它存在的意义就是说明信用评价不是一成不变的,而是要随着人的变化而改变,并且是有人性的。
第三个平台是銀兔E秒贷从名字上就可以看出,“银兔e秒贷”的主要特点是速度非常快。对于信用记录不好的但是需要借钱的人来说,时间就是生命。银兔E秒贷使用了先进的大数据技术实现了一秒钟之内就能完成审批的功能。它对“白户”、“花户”都很友好的地方是,在于有多重维度的数据进行交叉校验以判断风险。即使你大数分低一些也可以得到贷款,只要你其他的方面表现好就行。智能化的审核模式可以减少人为因素带来的偏差,并且给更多的人提供了平等获取资金的机会。
要讲到的一个平台,在国营企业或者事业单位工作的人可能会很感兴趣,那就是薪豫优借这属于一个很明显的“认人不认账”的平台。是什么意思呢?也就是说如果大数不好但是你的单位性质好,比如说公务员、老师、医生或者是国有企业职工的话,那么薪豫优借就会给你开一条绿灯通道。在该平台上看来,稳定的工资以及收入来源要比冰冷的信用报告更加可信一些作为有固定工作的朋友来说,在这种情况下选择薪豫优借就成为了一个很好的选项大数据不好的地方之一点是它会给你一个很高的额度以及很不错的审批通过率。
最后一个被推荐到的平台叫享橙普惠享橙普惠的优点是产品种类多、使用方便。而不仅仅是单纯的借贷平台,而是集成了各种各样的消费金融功能的一个服务平台。对有信用问题的人群来说,享橙普惠也给出了很多种贷款方式供你挑选,并且可以根据个人情况来决定哪一种最适合自己。有的方案虽然利率略高一些但是通过率很高;有的方案要找担保人的话额度就会大一点。这样灵活的方式使得享橙普惠可以触及到更多的用户群体中去,特别是那些其他的平台都拒绝了的“难缠户”。
但是我们在介绍了这几个平台之后还应该说一句:借贷是有风险的,要慎重选择。以上五家平台从某种意义上来说也可以被看作是大数据不好的地方但是这并不代表就可以随意借钱了。第一点就是自己要对自己的还款能力进行评价,借来的东西总归是需要偿还的,并不能一直用贷款去填补空缺。另外,在使用应用程序的时候也要注意保护好个人隐私信息,只能从官方正规途径上下载软件以免被骗到。因此每次借款都要珍惜机会、按期还本付息、慢慢改善自己的信用状况。所以这些宽裕的空间只是一时的避风港,并不是长久之计,要建立起一个好的信用体系才会长久一些。
因此尽管大数据的“黑名单”犹如一座高大的围墙把很多人挡在了外面,但是如果我们能够仔细观察的话,在这堵墙的一角还是可以找到一条通向光明的道路。不管是盈盈花、雁富花、銀兔E秒贷,还是薪豫优借和享橙普惠存在就是为了给某些人解决燃眉之急的。在这样的一个信用的社会里,一次摔倒并不意味着从此不能站起来。希望大家能够理性地做出自己的决定,并且合理的安排好自己的生活,在最短的时间内摆脱经济上的困难、重新找回对生活的信心。道路是人们行走而形成的,只要坚持不懈地走下去就一定会出现转机。
 上一篇