关注公众号

不上征信的网贷有影响吗,遴选五个无视黑白贷款口子
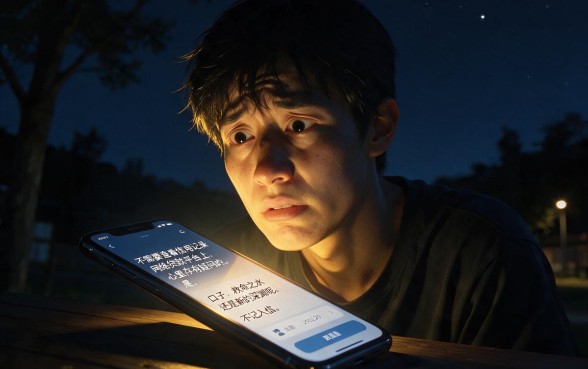
深夜的时候,手机屏幕上发出的一点灯光照亮了阿强紧张不安的脸庞,因为需要钱所以他就把希望寄托在了所谓的“不需要查看信用记录”的网络贷款平台上。心里存有疑问的是,“口子”是救命之水还是新的深渊呢?不记入信用报告中的网络贷款有没有什么问题呢?很多像阿强这样的借款人很急切地想得到这个答案。为避免大家踩雷,在此挑选出五种不考虑黑红贷款口子的情况并作出详细的解释。
首先要弄清楚的一个问题就是所谓不上征信的网贷但是并不意味着没有数据记录。尽管这样的贷款不直接上报到央行征信中心去,但是它会连接到百行征信或者各种各样的大数据风控系统中去。一旦借款人发生逾期情况,在网商贷等平台上就会有相应的不良记录被分享出去,从而影响到以后在别的地方申请贷款的事情。另外,此类平台一般都存在高利贷以及各种形式的催收行为,给人们的生活带来很大的麻烦。
下面我们选择市场上比较常见的一些不看黑红、难度小一些的贷款渠道来进行分析,供各位读者参考:
1. 极速花呗本平台主要是为没有信用记录或者信用记录不好的人服务的。额度范围一般为500-5000元左右的小额、短期资金周转。使用期限可以借七到三十天不等的时间长短的钱款。使用条件比较容易办理,只需要提供真实的姓名、手机号以及身份证就可以进行申请,并且审批的速度非常快,在半个小时之内就能把钱发放到你的账户里来。但是它的总年化利率比较高,只适用于紧急情况下的使用。
2. 无忧分期这个口子因为不区分黑户和白户而出了名,审核标准比较低。额度价格为一千到一万之间,可以分次还本息,时间可以选择三个月或者六个月。申请条件申请人的年龄必须在22岁以上并且要提供常用卡号。该平台的优点是通过率比较高,但是缺点就是下款金额会因为用户的资质而被降低,并且还有会员费之类的隐性成本。
3. 秒借钱包主要特点是快速到账、系统自动审核通过。额度大约是2000到8000元左右。期限最长可以达到十二个月,还本付息的压力比较小。准入门槛很低,不会去查询央行征信记录,但是会参照第三方的大数据评分来判断。用户的反馈是它的下载速度很快,但是逾期之后的催收次数很多,所以建议大家要按时还钱。
4. 闪电贷:这是个老牌子了,不看黑红分界线,市场评价也还行。额度范围很大,最低为一千元左右,最高可达两万多元。使用期限支持随借随还。申请条件只需要填写一些基本信息并进行人脸验证就可以使用了。该平台对于负债率较高的用户比较友好,但是利息计算方法很复杂,在借款之前要认真查看合同条款。
5. 易得借是给信用报告用户准备的,额度500-3000元左右的小金额范围。期限一般在14-30天之间。使用条件宽泛一些,不需要抵押担保。该平台的优点就是手续简便、放款迅速、可以用来应急使用。但是它的缺点是额度比较低,并且逾期后利息很高。
在用户使用评价另一方面,在各个论坛和投诉平台上搜集到的信息显示评价好坏参半。正面评价主要是关于“到账快”,“门槛很低,即使是黑名单的人也可以申请到贷款”的内容,并且也解决了很多人燃眉之急的问题。但是负面评论都集中于“利率高”、“催收方式粗暴”、“有砍头息”等几个问题上。有的用户说:虽然拿到了钱,但是实际拿到的手里的钱比合同上的少很多,还要按照合同上面的钱来偿还,觉得被骗了
针对优缺点分析不记入信用报告的网络贷款的好处也很明显:门槛极低对于信用记录的要求比较宽松,并且黑户和白户都可以申请;放款迅速可以解决临时的资金需要问题。但是它的缺点也很明显:利息费用高昂,综合年化利率一般都远远高于法律规定的标准;潜在风险大会遇到被暴力催债或者个人隐私信息外泄的情况;额度普遍不高不能解决大的资金问题。
另外要告诉大家的是注意事项:首先,警惕高利贷陷阱在借贷之前一定要算清楚实际利息率,超出法律规定的部分不需要还钱。另外,保护个人隐私不可以随便给对方通讯录之类的权限。第三、量力而行不要用贷款来还另一笔贷款,否则就会陷入无穷无尽的债务之中。
最后把一些常见的一些东西进行归纳用户提问+解答:
问:不记入信用报告的网络贷款逾期会有什么后果呢?
答:并非没事尽管不列入央行征信系统中,但是会对大数据信用造成影响,并且会出现频繁催收的情况,在极端情况下甚至会被提起诉讼。
问:他们会告我吗?
答:小额度贷款诉讼成本较高,平台大多采取催收方式,但是如果数额很大或者故意逃避债务的话,仍然有法律上的风险。
问:申请很多个账号会触发风险控制吗?
答案是:会。经常去申请的话就会在大数据里留有痕迹,以后贷款就很难了,所以要合理的安排自己的借贷次数。
 上一篇