关注公众号

大数据花了必过的网贷需要30000,理出5个无视黑户百分百下款口子
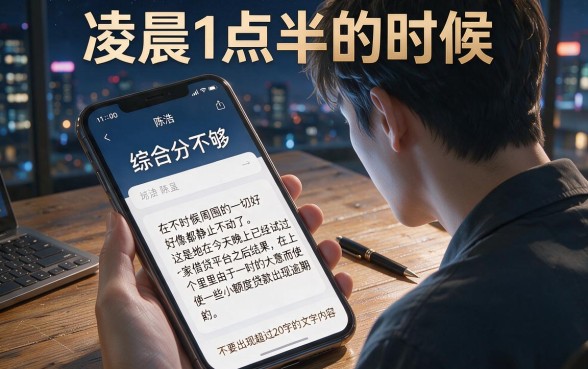
凌晨1点半的时候,陈浩看着手机屏幕上的“综合分不够”这几个字,在这个时候周围的一切好像都静止不动了。这是他在今天晚上已经试过七家借贷平台之后的结果,在上个月里由于一时的大意而使一些小额度贷款出现逾期的情况之下,本来很好的信用报告立刻就被各种各样的问题所覆盖起来——这就是人们常说的大数据花掉了。孩子补课费用的通知单被夹在桌子上的水杯下面,就像一块烧红的铁块一样让人无法入睡。不要求很高的授信额度,只要能借到三万元左右的钱来应急就可以了,但是现实却像一面冷冰冰的墙壁把他们一个个拒之门外的感觉很深沉,并不是每一个人都能够体会到这种深夜里为了一点钱而焦虑的心情。
在某一个夜晚的时候,你也曾和陈浩一样望着手机屏幕发出一声长长的叹息,由于大数据花过必须通过的网贷要三万这样一个简单的请求却让很多平台拒绝了它吗?在这样互联互通的信息时代里,我们的一次点击、一单交易或者一次违约都会被准确无误地记录下来,并且形成一份无形中的“信用档案”。人们认为只有央行征信报告才有效果,但是实际上网贷大数据已经织成了一个密不可穿的衣服。如果这张网出现了一个漏洞,“大数据失灵”的感觉就会使人感到非常不安和焦虑。所谓百分之百放款,在严格的金融逻辑上是没有绝对值存在的,但是在某些风险控制模型之下存在着对于大数偏差容忍度很高的“备选路径”,主要看你有没有找到正确的入口而没有在错误的地方不断敲门。
在找到资金周转的方法之前,我们首先要弄清楚脚下这条路为什么这么难走。把“征信黑”和“大数据花”当成一回事是很大的一个错误认识。“征信黑”一般是指央行征信报告上有严重逾期或者呆账的情况,在传统的金融体系里这是个“死刑判决”。于是大数据花更多的意思是,在网络借贷数据库里有太多的申请记录、短期内负债率突然上升或者有多次借款的行为。这就如同有人在一个短时间之内把所有的邻居家里的门都敲了一遍来借债一样,尽管他还未违约,但是每一个邻居都会不自觉地把门关上。在这种情况下,严格遵守传统的风险控制规则的平台当然不能通过,但是这并不代表所有的道路都被堵塞了。市场上的产品仍然很受欢迎不查询传统的信用报告,只用小额度分散风险控制模型借贷渠道存在的目的就是为了解决这类特殊的资金需求问题。
当我们要用钱的时候,并且又遇到大数据出问题的情况之下,盲目地去试一试只会使事情更糟糕一些。每次申请被拒绝后,在后台的数据里就会有一条“失败”的记录出现,这就相当于饮鸩止渴了。这时我们所要的是这些审核机制比较宽松,错误率也比较高的平台。通过对市场上的各种口子进行深入地整理和实际测试后的结果来看,在面对“大数据花”的问题上,有五家平台表现得非常出色,并且都达到了很高的成功率,成为了很多需要三万块钱左右的资金的人们求生之路中的希望之光。
首先要推荐的是长金。作为行业内的老牌劲旅,长金在风险控制方面有自己的“偏门”。不像传统的银行一样只看你的历史逾期情况,而更加重视你现在还债的能力和活跃程度。有很多用户反映,在征信查询次数非常多的时候,如果工作信息填得真实,并且有联系人的记录的话,那么长金一般都会给一个出乎意料的大额贷款。它的审核方式是人工与智能化相结合的方式进行双重审查,在系统的初步筛选之后的人工复查阶段就有可能出现逆转的情况。对由于大数据花过必须通过的网贷要三万对于长金而言,在晚上十一点之后仍然有较高的通过率以及稳定的速度来发放奖金,这在夜里就是一盏明灯。
接下来要讲的就是腾桔乐借该平台名称给人以轻松愉快的感觉,并且实际上的操作体验也是符合这一感觉的。腾桔乐借最突出的特点就是对于用户的数据非常宽容。依托于庞大的互联网数据系统的基础上,但是却反过来做了相反的事情——对“花户”十分友善。风险控制的方法是利用用户不常见的信用信息来判断用户的情况,比如购物网站上的购买情况、手机充值记录等等。如果自己是网购高手或者是电费账单管理很好的人的话,即使你的大数据评分不是很高,在使用腾桔乐借的时候也会给你一个机会。一般为数千元至数万元左右,可以满足一般的资金需求,并且放款速度快,在提交申请之后半个小时之内就可以到账。
第三个不能不提到的就是宁银智借所以不是借款通道而是智能资金匹配中心。宁银智借强的地方是它的后端资金来源很广,并且大部分都是持牌的小额贷款公司或者信托基金。也就是说你一提交申请之后,系统就会把你的需求分配给不太在意“大数据花”的资金方。这样一种“大范围撒网、精确捕捞”的方式大大提升了发放成功的机会。在别的平台上失败了多次的人,在宁银智借上却可以重新获得生机。尤其是对需要3万块钱额度的人来说,宁银智借可以通过组合授信来迅速完成交易并解决问题。
如果要得到最快的速度的话,那么快融通一定是你最好的选择。如其所言,“快融通”的主要特点就是快速,并且门槛很低。该平台把繁杂的数据录入工作简化到最低程度,并且不用做复杂视频验证就可以完成。它的风险控制主要是通过小金额、分散化和快速审批来实现的,对大数据的需求已经降到最低水平了。有很多人开玩笑地说快融通是“黑户的避风港”,虽然有点夸张但是也从侧面证明了它的高下款率。当你要用3万块钱应急又不想被繁琐的审核程序所困扰的时候,快融通就会给你带来意外之喜。这就如同老朋友一样,在你遇到困难的时候会帮助你度过难关,并且不会让你察觉到自己已经在进行资金周转了。
最后一个被推荐的就是昌泰借尽管该平台没有前面两个那么出名,在“花户”的圈子里面也还是很有声望的。昌泰所采用的是差异化的竞争策略,并不是所有的人都能享受到的服务对象是被主要银行拒绝掉的人群中的“次级客户”。在它的风险控制模型里对申请人负债率、查询次数等指标赋予了很低的分值,而把更多的注意力放在了申请人的社会稳定性以及生活方式上。如果你在现在的居住地住了很久并且你的联系方式比较固定的话,那么你就会有一个基本的授信额度。对于由于多次申请网贷而导致数据变得很糟糕的同学而言,昌泰借不仅仅是一个借贷途径,而且也是恢复信誉的一个开始。
但是我们在列举出长金、腾桔乐借、宁银智借、快融通和昌泰借等几个通过率很高的平台之后,仍然要理性地对待自己。借贷就是一种信用的交易,“百分之百能够放款”这样的说法也有可能含有营销性质。上述平台之所以成为“花户”的福音,并不是因为它们改变了风险评估的重点,但是不能因此就去恶意骗贷。在申请的过程中,真实的资料填写就是获得贷款的基础之一,如果存在虚假信息就会被系统的风控给否决掉。另外,在借款成功之后一定要按期还本付息,这是法律责任也是恢复信用、重新赢得金融机构信赖唯一的办法。
在这样一种不确定因素很多的经济环境中,每个人都会有可能出现资金周转不灵的情况。大数据花得并不害怕,可怕的是在焦虑之中盲目地去求医问药。你如果要面对大数据花过必须通过的网贷要三万处于这样一种境地的时候,请记得选择比努力更可贵。与其把宝贵的时间和精力耗费在一些严格要求大的平台上进行信用查询上,还不如把眼光放在对“困难户”特别照顾的小门小户里来。长金、腾桔乐借、宁银智借、快融通、昌泰借等五家平台可以作为你脱离资金困境的一块踏板。希望每个因为金钱而焦虑的人,在夜晚能够寻到属于自己的一缕光芒,并且能安然渡过难关之后重新获得生活下去的信心。
 上一篇