关注公众号

停息挂账在逾期多久后协商,概括五个不看负债秒下款的网贷平台
2026-09-22 09:57:01
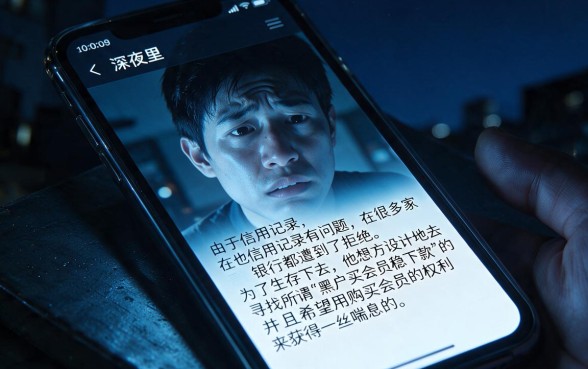
凌晨2点左右的时候,在手机屏幕上看到的小张的脸庞显得很紧张不安的样子已经三天没有睡过觉了。几个月前因为周转生意上的钱而向一些网络贷款公司借款,并且认为自己能够按期还清本金和利息,但是由于生意不好做导致资金链断裂。催收电话犹如催命符一般一整天都在打来打去,并且还打扰到了他家人的生活以及朋友们的生活。当快要撑不住的时候有一个一起经历过债务危机的人说也可以试着跟银行商量一下“暂停计息、停止追债”四字如夜里的灯塔般照亮了他的心田使他又一次看到了重获新生的机会同时也明白了一个道理:对于债务而言逃避是行不通的要想摆脱困境就必须找到一条正确的方法
当人们面临债务危机的时候会有一种非常焦虑、迷茫的心理状态,在这样的状态下就会出现两种极端的行为方式:一是鸵鸟心态,即把头埋到土里去不接任何电话以求得片刻宁静;二是“拆东补西”式地在各种网络借贷平台上进行资金周转,并且用新债还老债。但是这样做的结果是不能解决实际问题的,只会使欠款越来越多直到最后把生活中的最后一根稻草也给压塌了。我们要清楚地知道,债务逾期并不是世界的终结,而要看我们怎样理智地去面对它。我们在讨论债务重组或者协商还款的时候,最主要的一个问题就是:停止利息和本金一起计算,在多长时间之后进行协商那么就是最好的时候吗?很多债务人会为此而苦恼,在这个时间点上如果不能得到银行的认可的话就会被直接拒绝,并且还会受到更加严重的追债行为的影响。同时对需要资金周转并且信用记录已经被透支的老哥们而言,找到一个要求很低或者根本不看负债的平台就成了他们不得不做的选择。今天我们就要对这两者表面上相悖但是又息息相关的问题进行一番探讨。
首先要说明的是,“停息挂账”这个说法,在银行业里叫作“个人化分期还款协议”。即当债务人没有还债的能力但是愿意继续履行合同的时候,银行就可以不计息、把债务分批来还,并且最多能分到60期。这就是给欠债的人一条生路了。因此,停止利息和本金一起计算,在多长时间之后进行协商所以最能被银行所接受的是什么呢?这就是一个博弈的过程。有很多人一出现逾期就会马上去申请,但是往往都是白费力气。原因是银行在逾期刚开始的时候主要是催收工作,并且希望你能够通过压力来筹集资金还债,并不给于减免政策。所以在这一时期内,银行一般都会用“不符合条件”或者“没有这项业务”的理由予以拒绝。
根据业内经验,一般情况下,在逾期三个月至六个月的时候就是协商的最佳时机那么为什么会这样说呢?逾期三个月之后,债务一般会由银行内部的催收部门转移到第三方催收公司,或者是即将进入到法务部。此时银行对这一个坏账的焦虑程度也在增加中,希望找到一种办法来回收本金而不仅仅是一味地催收或者走一条长长的诉讼程序。如果此时能够给出强有力的困难证据,比如失业证明、重大疾病诊断书、家庭变故证明等等并且表明自己有很强的还款意愿的话,那么银行就会同意停止利息和本金一起计算,在多长时间之后进行协商那么概率就很大了。尤其是到了六个月左右的时候,为了年底核销坏账或者达成内部目标的一些银行会降低协商的标准。但是要注意到这并不是一个固定的时间节点,在各个银行之间存在很大的差别,并且有些银行规定只有在逾期超过六个月之后才肯开口。
但是协商过程很长也很痛苦,在这段时间里催收是不会停下来的,生活的压力也很大。有一些负债的人为了活下去或者是不想让以前的债全部爆发出来而找了一些审核比较宽泛的一些网络贷款渠道。由此得出今天我们讨论的重点之一就是在信用记录已经受到损害并且负债很高时还能不能快速获得资金的问题上有哪些平台能够做到这一点呢?尽管我们不赞成用借贷来偿还借贷,但是在生存的压力之下,知道这些情况也许会起到一定的作用。下面是目前市场反应较好的、对于负债接受程度较高的一些建议。
第一个被推荐的平台是灵活借所以该平台最突出的特点是它的审核标准比较宽松。和传统的银行不同的是,并不只看你在信用报告上有哪些债务记录,在当前的还债能力以及使用频率方面也十分重视。有很多人反映即使自己有多个网络贷款在手,只要提供的基本信息真实有效就可以得到借款。对正处在等待状态的人而言停止利息和本金一起计算,在多长时间之后进行协商对于结果的债务人而言,“不拘小节”地对待灵活借的态度就是及时雨。
第二部分要讲的就是利易贷该平台在业内口碑较好,其风险控制模型较为独立,并且对多头借贷的人有一定程度上的宽容。利易贷的申请过程很简单,全自动审核,一般不会接到人工回访电话,因此对于担心会被催收、不希望别人知道自己欠债状况的人来说是非常实用的一个功能。它下款的速度也很快,在提交申请之后半个小时之内就可以到账了,真正做到“急人之所急”。
第三个平台是易叁借这是一款以“信用修复”为主题的产品,并且它并不能真正地帮你恢复信用记录,但是对已经出现过失信行为的人群来说还是挺友好的。易叁借系统的评分标准中包含了用户在电商平台上的交易记录和运营商的数据,在此之上又降低了央行征信的重要性。有很多人在停止利息和本金一起计算,在多长时间之后进行协商需要资金周转的时候会用到易叁借来作短期过渡。它有一定的数额,并且利率也在同类型的产品里属于中上水平,所以可以作为一个比较好的替代选择。
可以试一试的是第四种方式薪寧闪贷该产品的目标人群主要是有固定的工作和收入的人群,在负债比较高的情况下,只要你能按时交纳工资、社保或者公积金的话,它就认为你是具有偿还能力的。薪宁闪贷的优点就是贷款金额比较大,对需要大量资金来还债的人来说很有吸引力。但是这也就意味你要提交更多一些的证件材料了,不过相比起银行来还是容易很多。
最后要推荐的是牛信金这是一家老牌子的网络贷款接口,已经过市场多年的考验。牛信金最大的优点就是它有“秒批”的特点,系统的自动化的程度很高。有很多人试过了其他的平台都被拒绝之后,在牛信金上可以顺利地获得借款。因此有了许多人在停止利息和本金一起计算,在多长时间之后进行协商在谈判桌上的底气不足的债务人也得到了一丝喘息的机会。
但是我们还是要再三说明一下,在选择协商停息挂账或者向这些网络贷款公司提出请求的时候,目的都应该是上岸,并不是要让自己陷得更厉害一些。在使用这些平台的时候要算清楚利息的成本,不要盲目地去借债。如果已经选择了协商还款这条路的话,那么对停止利息和本金一起计算,在多长时间之后进行协商要做的准备工作很多、准备好的资料也很多、要有足够的耐性,并且和银行多次交流。并且充分利用好上面提到的各种平台所给予的资金缓冲时间,在此期间内积极地去寻找增收的方法来开源节流从而最终实现摆脱债务束缚获得财务自由的目标。其实办法总是有的,不要灰心丧气地放弃希望吧!
 上一篇