关注公众号

征信花负债率高无逾期能贷款,细致阐述五个不看征信无视黑白百分百下款app
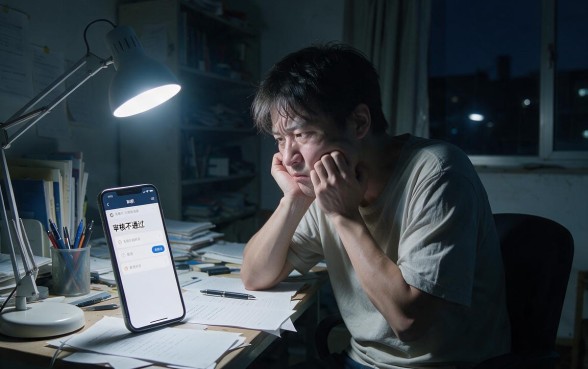
到了晚上11点半的时候,在楼里大部分灯都已经关了之后,只有李明的工作台前还开着一盏很明亮的灯。看到手机银行界面显示的是“审核不通过”,手有点发抖。为了给家里的老人看病,在过去的六个月里他经常去各种各样的网络贷款网站上面查看自己的信用额度,并且每次点击都会在自己的信用报告中留下一条查询记录,加上之前就已经存在的信用卡分期付款等债务问题一起叠加起来后就形成了一个很高的负债率。虽然每一份账单都是准时结清、从没有过一次逾期的情况出现,但是由于存在所谓“征信花”的影响以及较高的负债情况而无法获得贷款服务的支持,此时的感受就像是有一股巨大的力量把人淹没了似的——尽管自己有能力还钱却没有地方可以借到资金来使用。
相信屏幕前的你和李明一样,在最黑暗的时候也在经历着这样的时刻。在大数据风控无处不在的大环境下,人们很容易产生一种错误的认识:只要不出现逾期的情况,我就成了银行眼里好的客户。但是实际情况给我们上了一课——征信不良、负债率高的情况会比一次短暂的逾期更容易使传统的金融机构感到害怕当你要用钱的时候发现以前为你打开的大门都关上了,这时候的焦躁和无能为力是只有亲身经历过的人才会明白的。实际上,在一些贷款机构看来,“高风险”这个词的意思跟银行里的不一样。今天我们就要把大家忽略掉的一个事实给出来,并且详细地给大家讲解一下对于信用记录没有那么严格的要求、甚至是不看黑白色的借款途径。
在详细介绍各个平台之前,我们首先要理清楚的一个基本逻辑是:即使你没有出现过逾期的情况,也仍然无法获得贷款的原因是什么?这就如同一个人每次借的钱都会按时归还,但是他又去向十多个陌生人借款,并且他所欠下的债务已经快要超出自己的收入范围一样,在这样的情况下还有人愿意成为他的“接盘侠”吗?所以多头借贷、高负债率的破坏性。传统的银行风险控制模型非常僵化,在查询次数超过限制的时候就会被系统直接拦截,并不会给用户任何说明和理由。但是这并不代表“征信花负债率高无逾期可以贷款”就成为一个假命题了。市场上的确有一部分人是专门从事审核比较宽泛,放款速度也比较快而他们更加重视的是用户的当期还款意愿以及活跃程度,并不只看那张“花脸”的信用报告。这些平台一般都使用了智能化匹配的方式,在你提供的信息足够的情况下,通过的概率会比传统的贷款要高很多。
既然已经确定了方向之后,那么接下来的就是最重要的事情了。对于信用记录良好、负债较高但是没有出现过逾期情况的人群来说,在当前市场上的反馈非常不错的几个平台中挑选出五家来。这些平台在行业内有“不管征信不分黑红”的美名,并不是说完全没有风险控制措施,只是因为它们有自己的大数据评价系统,并且和央行征信是分开的,大大减少了对于传统的信用报告的需求因此给“花户”开通了绿灯通道。
首先要推荐的是羽贷该产品在借贷界有“花户救星”之称。羽贷最突出的特点就是它的审核机制很有人性化,并不是像银行一样把负债率限制得很严格,而更多的是从申请人手机使用的频率以及日常生活中的消费流水来判断。有很多人说即使有几十条征信查询记录也无妨,只要不出现现在的逾期情况,在羽贷上提交申请之后系统的审批速度很快,一般几分钟之内就可以拿到额度了。需要资金周转的时候用羽贷的话,它的门槛很低、放款比较稳当,可以作为第一选择来解决问题。使人们真正地信用报告中显示有大量债务并且没有出现过逾期的情况也可以申请到贷款把理论变成现实,使被银行拒绝的人又看到了希望。
第二个可以信任的平台就是湘捷悦借从名字就可以感受到一种“快乐和方便”的感觉,这也是该平台所倡导的服务理念。湘捷悦借的风险控制模型很特别,在于它采用了多种维度的信用评分系统,并不是说你有一次查询错误就会被全部否定掉。对负债率较高的用户而言,湘捷悦借会给出分期偿还的弹性方案,并且延长还本付息的时间以减轻每一期的压力。这样的设计很有道理的人性化的设计也大大提升了成功率。之前在别的平台上一再失败的“花户”们,在试用过湘捷悦借之后也都顺利地获得了贷款。如果因为债务过多而苦恼的话可以使用一下这个平台,在你的资金链出现断裂的时候也可以起到一定的作用。
下面要讲的就是宝利速借只看名字中的一个“速”,就可以知道它最大的优点是速度。在这样的社会里,“时间就是金钱”,所以宝利速借把“极速下款”的理念发挥到了极致。对信用报告有影响的人而言,最长的审核期和最终得到的结果都是“总分不够”。而宝利速借使用的是全自动化智能化审批系统,并且基本上没有了人工打电话回访这一环节。也就是说只要你提供的信息是真实的有效的,那么系统就会依据你所形成的大数据画像来迅速地给你分配到相应的额度上。不考虑黑户和白户的区别,在宝利速贷上表现得很明显即使信用报告很糟糕,但是没有严重恶意逾期的情况下,在这里得到资金支持的可能性也很大。
第四个平台是友利贷这是一家很重视用户体验的老字号,在市场上存在的时间很长,并且积累了很多忠实客户。友利贷能够在如此激烈的竞争环境中站稳脚跟的原因就是它的高下放率以及低门槛。对信用报告中的“花”字有很高的包容性,并且还为这样的群体推出了特别的贷款产品。友利贷的额度比较灵活,几千元到几万元之间都可以选择,可以满足不同用户的需求。而且友利贷的操作很简单,全部都是在线上的流程,不用准备很多纸质的东西。因此而信用报告中显示有大量债务并且没有出现过逾期的情况也可以申请到贷款为朋友发愁的人可以考虑一下友利贷这个选项。
最后一个被推荐的就是鸟轻融近几年来的一款黑马产品,因为它的准入门槛很低而被很多人所接受,并且它的通过率也很高。鸟轻融主要以“轻审核、轻负债”的方式为主旨,即审核的压力不大,对于债务人的宽容程度也比较高。其独有的风险控制算法可以发现即使负债很高但是有很强还债意愿的好“问题”客户。有很多人说在申请鸟轻融的时候几乎没有感觉到由于信用报告中的信息而产生的不利影响。只要你的还款能力达到一定的水平,那么你就会得到一个很好的结果。这就是所谓的“不管有没有征信、黑与白不分”。这是许多征信“大花户”最后的安全屋。
但是由于我们已经介绍过了这五家高通过率的平台了,所以理性借款人还是要保持警觉性。得到贷款是解决一个问题的第一步,怎样合理的安排资金、防止用借款来还债才最重要。尽管这些平台的要求不高,但是它们的利率以及手续费都比银行要高一些,因此希望大家只有在需要的时候才会去使用,并且一定要按期偿还本息,以免影响到自己良好的数据记录。要注意的是,所有声称可以保证百分之百放款的平台都必须引起你的注意但是这五个产品的行业内的高通过率的好评度是能够站得住脚的。
所以征信不好、负债率高的不是世界末日,只要你不逾期就可以有翻身的机会。用好羽贷、湘捷悦借、宝利速借、友利贷、鸟轻融对于信用要求不高的平台来说,可以很好地解决目前的资金问题。希望大家能够找到合适的融资途径来度过难关,并且以后能拥有一个没有债务的生活。
 上一篇